Bà Lê Thị Thanh Lam, Phó trưởng đoàn chuyên trách Đoàn đại biểu Quốc hội TP Cần Thơ, góp ý Luật sửa đổi, bổ sung một số điều của Luật Bảo hiểm xã hội
Tiếp tục chương trình Kỳ họp thứ Hai, Quốc hội khóa XVI, chiều 21-10, Quốc hội thảo luận ở tổ. Bà Lê Thị Thanh Lam, Phó trưởng đoàn chuyên trách Đoàn đại biểu Quốc hội TP Cần Thơ, tham gia đóng góp một số ý quan trọng về Luật sửa đổi, bổ sung một số điều của Luật Bảo hiểm xã hội.
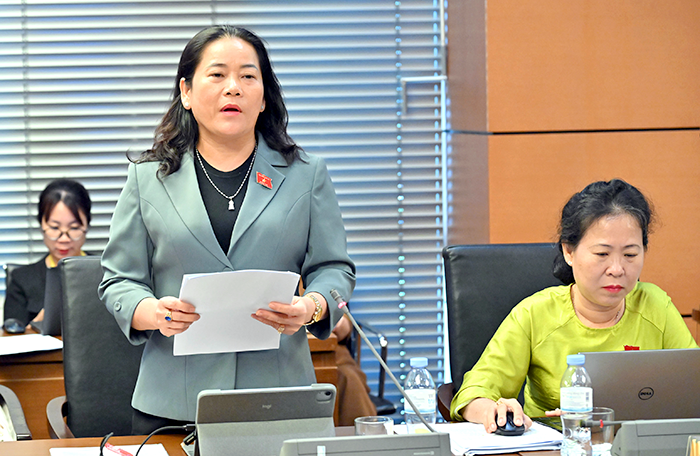
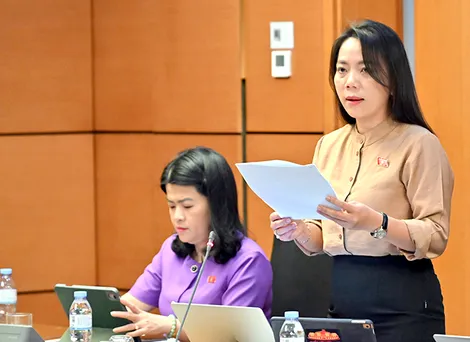
Bà Lê Thị Thanh Lam phát biểu trong phiên thảo luận ở tổ.
Đại biểu thống nhất với Tờ trình của Chính phủ, Báo cáo tiếp thu, giải trình ý kiến của Ủy ban Thường vụ Quốc hội, cũng như Báo cáo thẩm tra của Ủy ban Văn hóa và Xã hội. Chính phủ và các cơ quan soạn thảo đã thể hiện tinh thần cầu thị rất cao, tiếp thu đầy đủ các ý kiến đóng góp để hoàn thiện dự thảo Luật. Tuy nhiên, để dự án Luật khi được thông qua thực sự đi vào cuộc sống, bảo đảm tính thống nhất, đồng bộ của hệ thống pháp luật và tính khả thi cao nhất trong bối cảnh chuyển đổi số, đại biểu đóng góp và phân tích sâu thêm một số nội dung cụ thể sau đây:
Thứ nhất, điểm b, khoản 1, Điều 1 - Sửa đổi, bổ sung điểm a, khoản 4, cụm từ “trợ cấp hằng tháng” ở đây khá rộng (có thể bao gồm trợ cấp người có công, trợ cấp bảo trợ xã hội...). Cần làm rõ “trợ cấp hằng tháng” này là theo quy định của pháp luật về bảo hiểm xã hội hay pháp luật nào khác để tránh vướng mắc khi thực hiện.
Thứ hai, về bảo hiểm hưu trí bổ sung (khoản 2, Điều 1 dự thảo Luật - Sửa đổi khoản 5, Điều 3): Về nội dung dự thảo Luật sửa đổi, bổ sung một số điều của Luật Bảo hiểm xã hội có sửa đổi quy định tại khoản 5, Điều 3 như sau: “5. Bảo hiểm hưu trí bổ sung là loại hình bảo hiểm mang tính chất tự nguyện theo nguyên tắc thị trường nhằm bổ sung cho chế độ hưu trí trong bảo hiểm xã hội bắt buộc, có cơ chế tạo lập quỹ từ đóng góp của người sử dụng lao động hoặc của người sử dụng lao động và người lao động hoặc của người lao động”.
Qua thẩm tra, Ủy ban Văn hóa và Xã hội đề nghị Chính phủ giữ nguyên quy định của Luật Bảo hiểm xã hội hiện hành “Bảo hiểm hưu trí bổ sung là loại hình bảo hiểm mang tính chất tự nguyện theo nguyên tắc thị trường nhằm bổ sung cho chế độ hưu trí trong bảo hiểm xã hội bắt buộc, có cơ chế tạo lập quỹ từ đóng góp của người sử dụng lao động hoặc của người sử dụng lao động và người lao động” (không quy định đối tượng tham gia bảo hiểm hưu trí bổ sung chỉ bao gồm người lao động). Kiến nghị sửa đổi, bổ sung quy định tại Luật Bảo hiểm xã hội theo hướng cho phép người lao động được trực tiếp tham gia bảo hiểm hưu trí bổ sung (không bắt buộc phải thông qua người sử dụng lao động) như tinh thần quy định tại Luật Bảo hiểm xã hội năm 2014. Vì:
(1) Mở rộng cơ hội tiếp cận và lựa chọn chính sách cho người lao động: Việc bổ sung phương thức tham gia trực tiếp, tạo điều kiện cho người lao động đang tham gia bảo hiểm xã hội bắt buộc được chủ động đóng góp vào các quỹ bảo hiểm hưu trí bổ sung trong trường hợp người sử dụng lao động không tổ chức chương trình hưu trí (đặc biệt là các đối tượng quy định tại các điểm b, c, d, đ, g, k, khoản 1, Điều 2 Luật Bảo hiểm xã hội). Theo quy định tại Luật Bảo hiểm xã hội 2024, bảo hiểm hưu trí bổ sung chỉ cho phép tạo lập quỹ thông qua đóng góp của cả hai hoặc của người sử dụng lao động. Điều này dẫn tới vướng mắc là người lao động đang tham gia khi nghỉ việc sẽ không thể tiếp tục đóng, hoặc nếu doanh nghiệp không chọn tham gia tiếp tục thì người lao động cũng mất quyền tự đóng; việc cho phép cá nhân tự đóng trực tiếp nhằm bảo vệ quyền lợi liên tục của người lao động, giúp họ chủ động tích lũy tài chính cho tuổi già mà không bị phụ thuộc vào việc thay đổi công việc hay chính sách của công ty.
(2) Đảm bảo tính khả thi và hỗ trợ phát triển chính sách: Quy định này không làm ảnh hưởng đến việc triển khai chính sách bảo hiểm xã hội bắt buộc; đồng thời góp phần khuyến khích, thúc đẩy phát triển chính sách bảo hiểm hưu trí bổ sung, đáp ứng nhu cầu gia tăng tích lũy mức hưởng hưu trí chính đáng của người lao động.
(3) Phù hợp với thông lệ quốc tế và bối cảnh già hóa dân số: Việc cho phép người lao động chủ động tham gia các chương trình hưu trí bổ sung tự nguyện là giải pháp phổ biến tại nhiều quốc gia. Trong bối cảnh Việt Nam đang bước vào giai đoạn già hóa dân số, việc đa dạng hóa cơ chế tạo lập quỹ hưu trí từ sự đóng góp của người lao động và người sử dụng lao động (như thông lệ quốc tế) là thực sự cần thiết, vừa góp phần giảm áp lực lên quỹ Bảo hiểm xã hội bắt buộc, vừa đáp ứng nhu cầu chính đáng được tích lũy để bổ sung tiền lương hưu của một bộ phận người lao động, đảm bảo an sinh xã hội bền vững cho người lao động khi hết tuổi lao động.
Thứ ba, về trách nhiệm nộp hồ sơ và bồi thường thiệt hại khi chậm nộp hồ sơ (khoản 4, khoản 5, khoản 6 Điều 1 dự thảo Luật - Bổ sung Điều 11, Điều 13 và Điều 18): Việc dự thảo Luật bổ sung quy định bắt buộc phải giải trình bằng văn bản khi nộp hồ sơ chậm và quy định trách nhiệm bồi thường thiệt hại của người sử dụng lao động hoặc cơ quan Bảo hiểm xã hội nếu việc chậm trễ giải quyết gây thiệt hại đến quyền lợi hợp pháp của người thụ hưởng là một bước tiến rất tích cực. Đề nghị giao Chính phủ quy định chi tiết mức bồi thường, trình tự xác định lỗi của từng bên để bảo đảm tính khả thi, tránh phát sinh tranh chấp kéo dài giữa người lao động, doanh nghiệp và cơ quan Bảo hiểm xã hội.
Về cắt giảm thủ tục hành chính và đẩy mạnh giao dịch điện tử (Điều 2 và khoản 2, Điều 3 dự thảo Luật): Đại biểu tán thành việc bãi bỏ các điều khoản quy định cứng về hồ sơ, giấy tờ trong Luật để giao Chính phủ quy định linh hoạt theo hướng ứng dụng cơ sở dữ liệu quốc gia về dân cư và cơ sở dữ liệu chuyên ngành. Tuy nhiên, cần duy trì song song hình thức tiếp nhận hồ sơ trực tiếp hoặc qua bưu chính để hỗ trợ người dân vùng sâu, vùng xa, người cao tuổi hoặc người chưa có kỹ năng số.
Thứ tư, về nội dung sửa đổi quy định mở rộng danh mục đầu tư của Bảo hiểm xã hội Việt Nam: (khoản 25, Điều 1 dự thảo Luật - Sửa đổi điểm c, khoản 1, Điều 122) quy định “Ngân hàng thương mại cổ phần có vốn nhà nước và doanh nghiệp nhà nước trên 50% vốn điều lệ, ngân hàng thương mại cổ phần có vốn doanh nghiệp nhà nước trên 50% vốn điều lệ”. Kiến nghị không điều chỉnh bổ sung quy định này, giữ nguyên theo Luật Bảo hiểm xã hội năm 2024 “c) Tiền gửi tại các ngân hàng thương mại nhà nước và ngân hàng thương mại cổ phần có vốn nhà nước trên 50% vốn điều lệ; không thực hiện đầu tư quỹ bảo hiểm xã hội tại các ngân hàng thương mại đang được kiểm soát đặc biệt”. Vì:
(1) Việc quy định gửi tiền tại các ngân hàng thương mại cổ phần có vốn nhà nước và doanh nghiệp nhà nước trên 50% vốn điều lệ, ngân hàng thương mại cổ phần có vốn doanh nghiệp nhà nước trên 50% vốn điều lệ cho dù đảm bảo yếu tố chi phối về vốn Nhà nước để đảm bảo trách nhiệm với khoản đầu tư. Tuy nhiên, để đảm bảo đầu tư an toàn hiệu quả nhằm bảo toàn, tăng trưởng quỹ, bảo đảm khả năng chi trả lâu dài cho người tham gia, đề nghị cơ quan chủ trì soạn thảo cân nhắc giữ nguyên như luật hiện hành.
(2) Quy định này mở rộng danh mục các ngân hàng được nhận tiền gửi, trong đó có thể bao gồm các ngân hàng chuyển giao bắt buộc; trong khi đó, nguồn tiền của Bảo hiểm xã hội là nguồn tiền để thực hiện các nhiệm vụ an sinh xã hội, cần thiết phải đề cao tính an toàn.
PV (lược ghi)
-
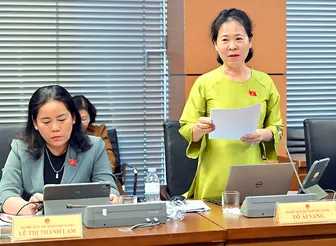
Bà Tô Ái Vang, Phó trưởng đoàn chuyên trách Đoàn đại biểu Quốc hội TP Cần Thơ, góp ý Luật sửa đổi, bổ sung một số điều của Luật Hoạt động chữ thập đỏ
- Bà Lê Thị Thanh Lam, Phó trưởng đoàn chuyên trách Đoàn đại biểu Quốc hội TP Cần Thơ, góp ý Luật sửa đổi, bổ sung một số điều của Luật Bảo hiểm xã hội
- Bà Lê Thị Thanh Lam, Phó trưởng đoàn chuyên trách Đoàn đại biểu Quốc hội TP Cần Thơ, góp ý Luật sửa đổi, bổ sung một số điều của 6 Luật
- Bà Lê Thị Thanh Lam, Phó trưởng đoàn chuyên trách Đoàn đại biểu Quốc hội TP Cần Thơ, góp ý Luật Thực hiện dân chủ ở cơ sở (sửa đổi)
- Nâng cao năng lực về công tác dân tộc, tôn giáo cho cán bộ Mặt trận và các tổ chức chính trị - xã hội trong tình hình mới
- Ông Đào Chí Nghĩa, Phó trưởng đoàn chuyên trách Đoàn Đại biểu Quốc hội TP Cần Thơ, góp ý Luật sửa đổi, bổ sung một số điều của Luật An toàn, vệ sinh lao động
- Bà Triệu Thị Ngọc Diễm, đại biểu Quốc hội đơn vị TP Cần Thơ, góp ý Luật Thực hiện dân chủ ở cơ sở (sửa đổi)
- Ông Đào Chí Nghĩa, Phó trưởng đoàn chuyên trách Đoàn Đại biểu Quốc hội TP Cần Thơ, góp ý Luật sửa đổi, bổ sung một số điều của Luật Bảo hiểm xã hội
- Đại biểu Quốc hội Nguyễn Tuấn Anh, Phó Bí thư Thành ủy Cần Thơ, góp ý Luật sửa đổi, bổ sung một số điều của Luật An toàn, vệ sinh lao động
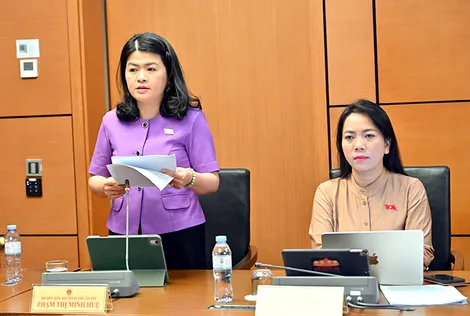
- Bà Phạm Thị Minh Huệ, đại biểu Quốc hội đơn vị TP Cần Thơ, góp ý Luật Thực hiện dân chủ ở cơ sở (sửa đổi)
-
[MEGASTORY] Trọn đời học Bác
- Đảng ủy HĐND, Đảng ủy UBND và Đảng ủy MTTQ, các đoàn thể TP Cần Thơ ký kết quy chế phối hợp công tác
- Công bố quyết định giám sát của Đảng ủy Công an Trung ương đối với Đảng ủy Công an TP Cần Thơ
- Ông Huỳnh Thanh Phong giữ chức Phó Bí thư chuyên trách Đảng ủy Mặt trận Tổ quốc, các đoàn thể thành phố
- Ban Thường vụ Thành ủy Cần Thơ thống nhất nhiều chủ trương để phát triển thành phố
- Chuẩn y ông Trần Ngọc Hải giữ chức Phó Bí thư Đảng ủy Đại học Cần Thơ
- Thống nhất trình HĐND thành phố giao chi tiết, điều chỉnh, bổ sung kế hoạch đầu tư công
- TP Cần Thơ tổ chức chương trình mừng Lễ Sene Dolta năm 2026
- Triển khai thực chất Đề án Phát triển Trường Chính trị TP Cần Thơ, gắn với mục tiêu đạt chuẩn mức 2
- HĐND TP Cần Thơ xem xét, quyết định giao chi tiết, điều chỉnh bổ sung kế hoạch đầu tư công
-
Tiếp tục phát huy vai trò tiếp công dân của Bí thư Đảng ủy, Chủ tịch UBND TP Cần Thơ
-
Xây dựng chính quyền số từ cơ sở
-
Xã Thới Hưng và xã Hồ Đắc Kiện đạt chuẩn tiêu chí nông thôn mới về dịch vụ công trực tuyến
-
Đổi mới công tác quản lý, sử dụng và đãi ngộ cán bộ theo vị trí việc làm
-
Bảo đảm 100% cán bộ, công chức cấp xã được bồi dưỡng, tập huấn chuyên môn, nghiệp vụ theo ngành, lĩnh vực
 CÔNG TY ĐẤU GIÁ HỢP DANH NGÔ THỐNG NHẤT