Ông Đào Chí Nghĩa, Phó trưởng đoàn chuyên trách Đoàn Đại biểu Quốc hội TP Cần Thơ, góp ý dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân
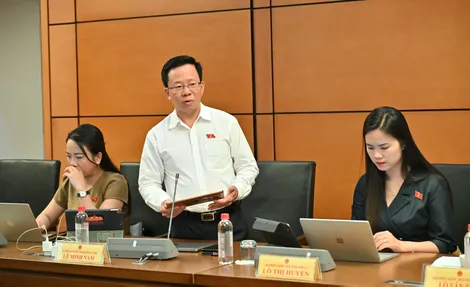
Tiếp tục chương trình Kỳ họp thứ Hai, Quốc hội khóa XVI, chiều 23-10, Quốc hội thảo luận ở tổ. Ông Đào Chí Nghĩa, Phó trưởng đoàn chuyên trách Đoàn Đại biểu Quốc hội TP Cần Thơ, tham gia đóng góp một số ý quan trọng về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân.

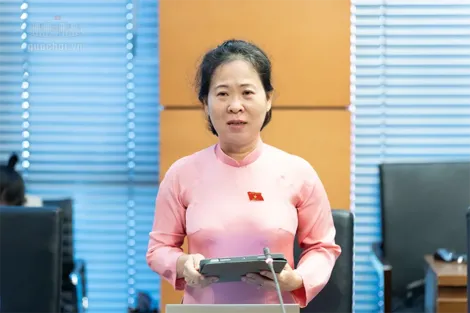
Ông Đào Chí Nghĩa phát biểu trong phiên thảo luận ở tổ chiều 23-10.
Thứ nhất, tại khoản 5, Điều 15, Luật Thuế thu nhập doanh nghiệp, quy định miễn thuế đối với cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận.
Đại biểu đồng tình với chủ trương ưu tiên nguồn lực cho giáo dục. Tuy nhiên, dự thảo đang sử dụng tiêu chí “hoạt động không vì lợi nhuận” nhưng chưa thể hiện ngay trong Luật cơ chế kiểm soát việc duy trì tiêu chí này trong suốt quá trình hoạt động. Nếu chỉ căn cứ vào tư cách được xác định khi thành lập, có thể phát sinh trường hợp cơ sở đã được miễn thuế nhưng sau đó phân chia lợi tức, rút vốn hoặc sử dụng nguồn thu không đúng mục đích. Mặt khác, hồ sơ thẩm tra nêu số giảm thu dự kiến khoảng 2.200 tỉ đồng mỗi năm, nhưng chưa có đủ số liệu phân tách theo loại hình cơ sở giáo dục để kiểm chứng đầy đủ tác động.
Đề nghị điều chỉnh khoản 5 điều này cụ thể như sau: cơ sở giáo dục tư thục chỉ được miễn thuế khi đáp ứng điều kiện hoạt động không vì lợi nhuận theo pháp luật về giáo dục; toàn bộ phần thu nhập được miễn phải được sử dụng cho hoạt động giáo dục và tái đầu tư phát triển; không được phân chia lợi nhuận hoặc hoàn trả lợi ích cho nhà đầu tư trái quy định. Đồng thời, giao Chính phủ quy định hồ sơ chứng minh, nghĩa vụ báo cáo định kỳ, kiểm tra, hậu kiểm và cơ chế truy thu số thuế đã miễn cùng tiền chậm nộp, xử lý vi phạm nếu không còn đáp ứng điều kiện. Trước khi quyết định phạm vi miễn thuế, cần bổ sung số liệu đánh giá tác động theo từng nhóm cơ sở công lập, tư thục trong nước và cơ sở có vốn đầu tư nước ngoài.
Thứ hai, về khoản 5a, Điều 15, Luật Thuế thu nhập doanh nghiệp và khoản 5a, Điều 5, Luật Thuế thu nhập cá nhân, liên quan đến miễn thuế đối với thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh.
Đại biểu đồng tình với mục tiêu hỗ trợ học sinh, sinh viên và người bệnh là cần thiết, nhưng miễn thuế cho đơn vị cung cấp suất ăn không đồng nghĩa chắc chắn với việc giảm giá hoặc nâng cao chất lượng bữa ăn. Và báo cáo thẩm tra cũng chỉ ra khó khăn trong việc tách riêng doanh thu, chi phí và thu nhập từ hoạt động cung cấp suất ăn, nhất là với doanh nghiệp kinh doanh nhiều ngành nghề; hồ sơ chưa làm rõ cơ chế bảo đảm lợi ích miễn thuế được chuyển đến người thụ hưởng.
Vì vậy, đề nghị cân nhắc kỹ và chưa nên quy định việc miễn thuế toàn bộ theo phương án hiện tại nếu chưa chứng minh được hiệu quả và khả năng kiểm soát. Trường hợp tiếp tục chính sách, cần bổ sung điều kiện hưởng ưu đãi và nguyên tắc hạch toán riêng doanh thu, chi phí; có hợp đồng, chứng từ xác định suất ăn cung cấp cho đúng cơ sở; thực hiện yêu cầu về an toàn thực phẩm, nguồn gốc nguyên liệu và chất lượng suất ăn; đồng thời có cơ chế kiểm tra, thu hồi ưu đãi khi kê khai sai hoặc vi phạm. Cần đánh giá phương án hỗ trợ trực tiếp cho người học, người bệnh hoặc gắn ưu đãi với cam kết giảm giá, nâng chất lượng suất ăn. Quy định tại Luật Thuế thu nhập cá nhân phải được thiết kế thống nhất với Luật Thuế thu nhập doanh nghiệp, tránh tạo khác biệt thiếu căn cứ giữa cá nhân kinh doanh và doanh nghiệp.
Thứ ba, thuế 2% của các bệnh viện công, nhưng trước 2025 thì đến nay vẫn còn treo đang còn gặp khó khăn như Bệnh viện Đa khoa Trung ương. Cần quan tâm tháo gỡ khoản thuế này, lãi suất không đóng đang được tính hằng ngày.
PV (lược ghi)
-
Xác định rõ nguyên nhân chậm tiến độ dự án, tìm cách khắc phục ngay
- Thời tiết ngày 23/10: Bắc Bộ nắng nóng, Nam Bộ xuất hiện mưa dông rải rác, Bắc Biển Đông sóng cao 6m
- Mực nước đang lên nhanh theo kỳ triều cường
- Lãnh đạo TP Cần Thơ tiếp nhóm 4 Đại sứ tại Việt Nam
- HĐND TP Cần Thơ thông qua nhiều nghị quyết quan trọng
- Mỗi ấp, khu vực được bố trí 1 nhân viên y tế, với mức hỗ trợ hằng tháng bằng 0,7 lần hoặc 0,5 lần so với mức lương cơ sở
- Thông qua khu đất dự kiến thí điểm thực hiện dự án nhà ở với tổng diện tích 199.065m2
- HĐND TP Cần Thơ khai mạc kỳ họp thứ 8 (kỳ họp chuyên đề)
- Thời tiết ngày 22/10: Bắc Biển Đông gió giật cấp 11, Nam Bộ mưa to
- Rà soát, đề xuất phương án thí điểm khai thác tuyên truyền trên hệ thống pa-nô - màn hình LED
-
TP Cần Thơ làm việc với Ngân hàng thế giới về tiến độ triển khai dự án quốc lộ 91B
- Triều cường rằm tháng 8 âm lịch vượt mức lịch sử, có khả năng đạt 2,33m
- Triều cường dâng cao vượt báo động III 0,15m
- Chuyển từ giao lưu hữu nghị đơn thuần sang kiến tạo phát triển, chú trọng chất lượng và hiệu quả thực chất
- Thường trực HĐND thành phố khảo sát tình hình thực hiện chính sách bảo hiểm y tế và dân số tại Bệnh viện Phụ sản TP Cần Thơ
- Mở hướng giải quyết tốt hơn các chính sách về BHYT và dân số
- Bộ Nội vụ kiểm tra chuyên ngành công tác tổ chức bộ máy và quản lý biên chế tại TP Cần Thơ
- Phấn đấu đầu tháng 11-2026, công bố Quy hoạch chung TP Cần Thơ đến năm 2050, tầm nhìn đến năm 2075
- TP Cần Thơ thông báo thời gian nghỉ và treo cờ Tổ quốc trong các ngày Tết Âm lịch, Quốc khánh năm 2027
- Mực nước đang lên nhanh theo kỳ triều cường


-
Đồng Tháp bác bỏ thông tin Công an truy đuổi người vi phạm gây va chạm giao thông
-
Tỉnh Đồng Tháp dành 330 tỷ đồng xử lý các điểm sạt lở nghiêm trọng
-
Đồng Tháp hỗ trợ tiêu thụ hơn 336.000 tấn nông sản và 1,54 triệu giỏ hoa Tết
-
Xây dựng kịch bản chủ động ứng phó El Nino 2026 - 2027
-
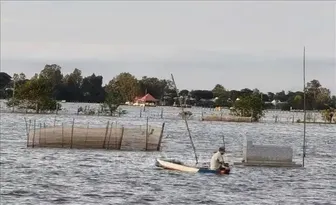
Lũ đầu nguồn sông Mê Kông giảm dần, thuận lợi cho vụ Đông Xuân
 CÔNG TY ĐẤU GIÁ HỢP DANH NGÔ THỐNG NHẤT