Bà Tô Ái Vang, Phó trưởng đoàn chuyên trách Đoàn Đại biểu Quốc hội TP Cần Thơ, góp ý Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập
Tiếp tục chương trình Kỳ họp thứ 2, Quốc hội khóa XVI, chiều 17-10, Quốc hội thảo luận ở tổ. Bà Tô Ái Vang, Phó trưởng đoàn chuyên trách Đoàn Đại biểu Quốc hội TP Cần Thơ, tham gia đóng góp một số ý quan trọng về Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập.
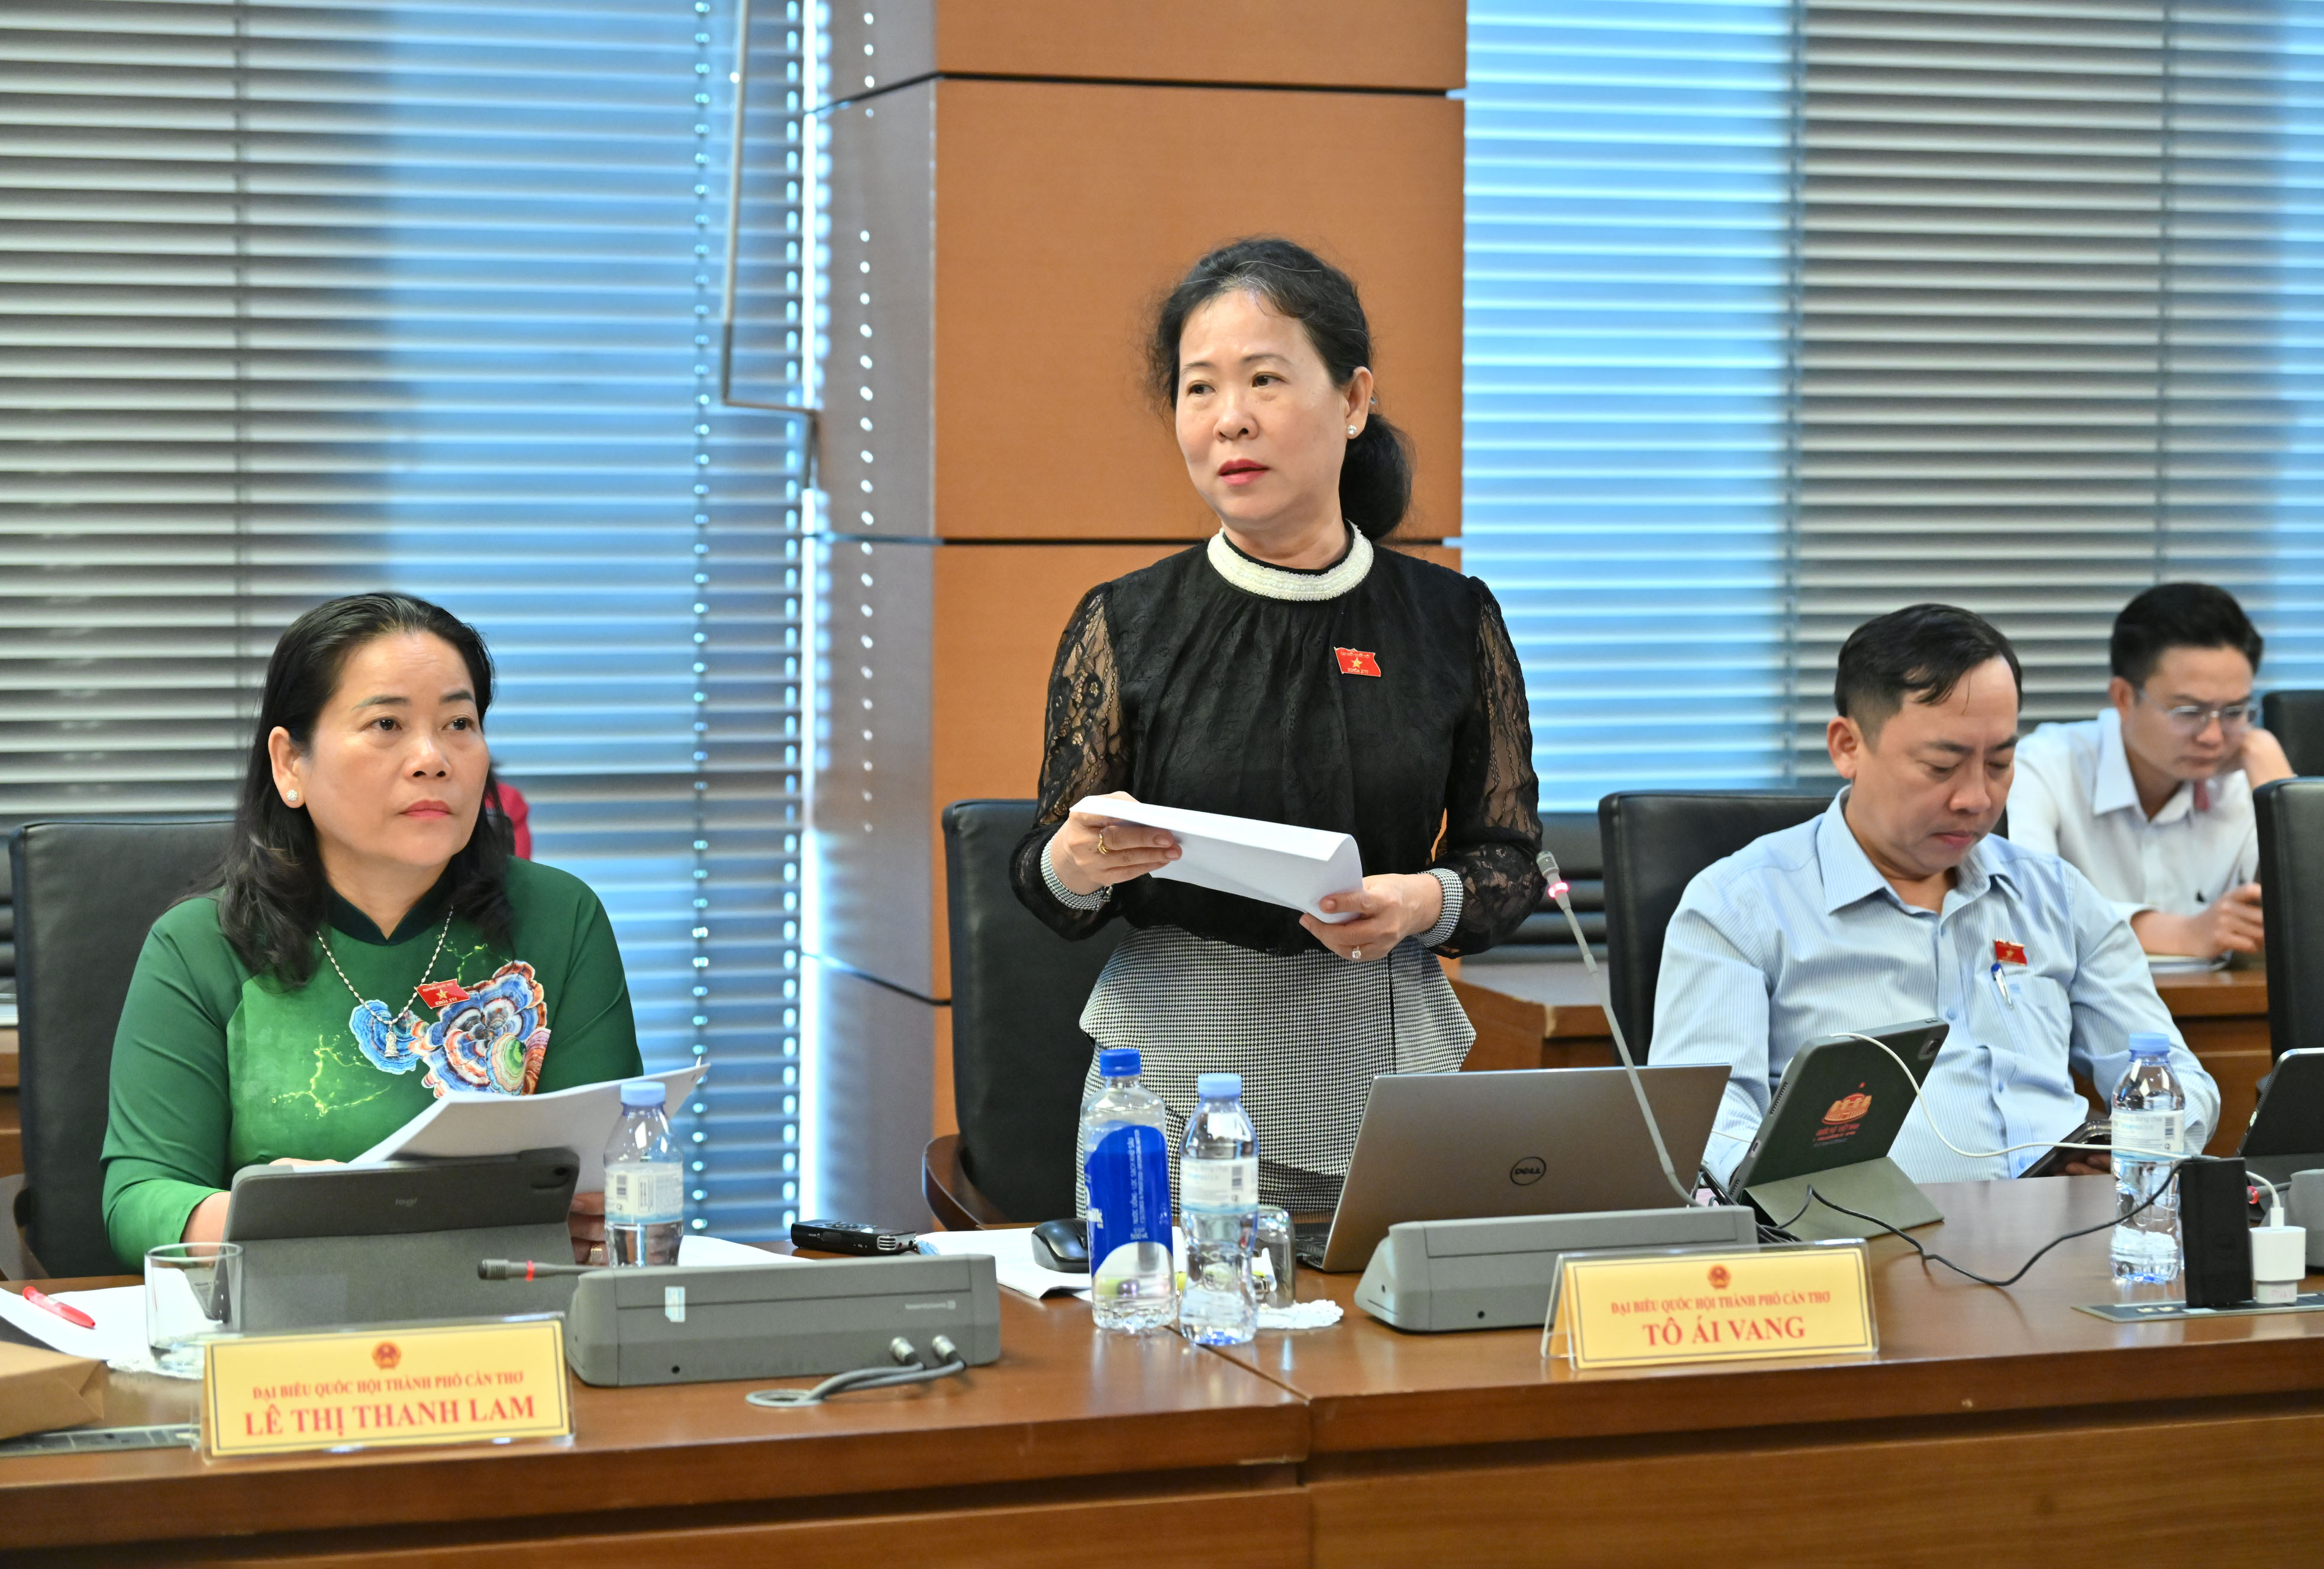
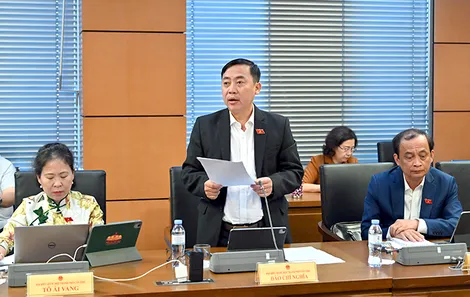
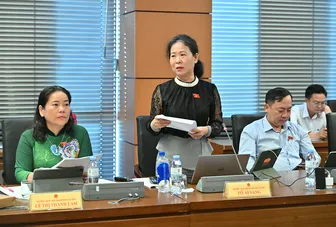
Bà Tô Ái Vang, Phó trưởng đoàn chuyên trách Đoàn Đại biểu Quốc hội TP Cần Thơ, phát biểu tại thảo luận tổ chiều 17-10.
Thứ nhất, tại Điều 1. Sửa đổi, bổ sung, bãi bỏ một số điều của Luật Kế toán
Tại khoản 3. Sửa đổi, bổ sung khoản 2 Điều 7 của Luật Kế toán quy định như sau: “Chuẩn mực đạo đức nghề nghiệp kế toán gồm những quy định và hướng dẫn về nguyên tắc, nội dung áp dụng các tiêu chuẩn đạo đức nghề nghiệp”.
Quy định trên chưa phải là một công cụ quản lý nhà nước bắt buộc, chưa làm rõ cơ quan nào có thẩm quyền ban hành chuẩn mực (Bộ Tài chính hay Hội nghề nghiệp được ủy quyền). Đây là kẻ hở, khiến việc áp dụng thực tế thiếu cơ sở pháp lý vững chắc.
Trong bối cảnh kinh tế thị trường, rủi ro gian lận tài chính, vi phạm đạo đức hành nghề, như: thông đồng làm sai lệch báo cáo tài chính, rửa tiền, che giấu dòng tiền ngày càng phức tạp.
Để quy định vừa đúng khung pháp lý vừa trúng thực tiễn quản lý, đại biểu kiến nghị:
“Chuẩn mực đạo đức nghề nghiệp kế toán gồm các nguyên tắc, tiêu chuẩn hành nghề và hướng dẫn áp dụng nhằm bảo đảm tính liêm chính, khách quan, trung thực, độc lập và chuyên nghiệp của người làm kế toán, kế toán trưởng và người hành nghề dịch vụ kế toán.
Bộ Tài chính ban hành Chuẩn mực đạo đức nghề nghiệp kế toán trên cơ sở tham chiếu chuẩn mực quốc tế và phù hợp với điều kiện thực tiễn của Việt Nam”.
Trong văn bản quy phạm pháp luật (Luật), một điều khoản quy định về chuẩn mực/quy chuẩn bắt buộc phải chỉ rõ cơ quan chịu trách nhiệm ban hành. Việc giao Bộ Tài chính ban hành giúp văn bản hướng dẫn dưới Luật có đủ hiệu lực thi hành và tính bắt buộc pháp lý.
Đây là căn cứ để: Người làm kế toán tự soi chiếu và tuân thủ.
Các cơ quan thanh tra, kiểm tra có cơ sở đánh giá hành vi vi phạm đạo đức nghề nghiệp khi xảy ra sai phạm báo cáo tài chính.
Thứ hai, tại Khoản 10 - Điều 1 - Sửa đổi, bổ sung Điều 67 về Trách nhiệm của cá nhân, tổ chức kinh doanh dịch vụ kế toán với 5 khoản cụ thể.
Đối với doanh nghiệp lớn có hệ thống vận hành phức tạp, dòng tiền lớn và rủi ro pháp lý cao. Việc quy định trách nhiệm bồi thường chung chung theo thỏa thuận hợp đồng, theo đại biểu là chưa đủ để bảo vệ doanh nghiệp nếu xảy ra sự cố nghiêm trọng, ví dụ: gian lận thuế, sai lệch báo cáo tài chính gây sụt giảm giá trị doanh nghiệp.
Dự thảo chưa luật hóa nghĩa vụ mua bảo hiểm trách nhiệm nghề nghiệp đối với tổ chức cung ứng dịch vụ. Khi xảy ra thiệt hại hàng tỉ đồng, các công ty kế toán vừa và nhỏ hoặc hộ kinh doanh sẽ không đủ năng lực tài chính để bồi thường cho doanh nghiệp lớn.
Đối với doanh nghiệp nhỏ và vừa thì việc yêu cầu kiểm tra, khai báo, cập nhật thông tin quá chặt chẽ như ở khoản 5 và 6 có thể làm tăng chi phí tuân thủ của tổ chức dịch vụ kế toán. Chi phí này cuối cùng sẽ bị tính vào giá phí dịch vụ, đè nặng lên vai doanh nghiệp nhỏ và vừa.
Tại Khoản 3b, theo đại biểu chưa hợp lý, quy định cá nhân làm thuê phải bồi thường cho tổ chức dịch vụ theo hợp đồng lao động là không khả thi và xung đột pháp luật. doanh nghiệp nhỏ và vừa thuê dịch vụ qua tổ chức sẽ gặp rủi ro tranh chấp ba bên, đó là giữa đơn vị kế toán (là doanh nghiệp hay tổ chức), với người đại diện theo pháp luật, là Ban giám đốc hay Người có thẩm quyền quản lý và người làm kế toán (kế toán viên, kế toán trưởng hoặc dịch vụ kế toán).
Từ phân tích trên, đại biểu kiến nghị:
1. Dự thảo Luật nghiên cứu bổ sung vào cuối Khoản 3 “Tổ chức kinh doanh dịch vụ kế toán phải mua bảo hiểm trách nhiệm nghề nghiệp theo quy định của Chính phủ để bảo đảm nghĩa vụ bồi thường thiệt hại”. Nhằm đảm bảo nguồn tài chính thực tế để bồi thường khi xảy ra sai sót quy mô lớn. Đây là thông lệ bắt buộc trong ngành kiểm toán, kế toán dịch vụ toàn cầu.
2. Khoản 3b xem xét, bỏ cụm từ theo hợp đồng lao động. Sửa đổi đoạn cuối Khoản 3b “...thực hiện bồi thường (nếu có) theo quy định của pháp luật về lao động”.
Bởi vì, trách nhiệm vật chất của người lao động đã được siết chặt bởi Bộ luật Lao động. Vì thế, tổ chức dịch vụ không thể tự ý quy định bắt buộc nhân viên bồi thường vượt mức luật định thông qua hợp đồng thỏa thuận riêng.
3. Bổ sung thêm 1 Khoản 7 mới: Giao “Bộ Tài chính quy định các tiêu chuẩn về quy mô, năng lực của tổ chức dịch vụ kế toán được phép cung cấp dịch vụ cho doanh nghiệp lớn”.
Đối với doanh nghiệp nhỏ và vừa chỉ cần dịch vụ kế toán, thuế cơ bản, chi phí thấp. Còn doanh nghiệp lớn thì cần dịch vụ quản trị chuyên sâu. Nhằm giúp phân luồng thị trường, giảm thủ tục hành chính không cần thiết cho nhóm dịch vụ phục vụ doanh nghiệp nhỏ và vừa.
PV
-
Bà Tô Ái Vang, Phó trưởng đoàn chuyên trách Đoàn Đại biểu Quốc hội TP Cần Thơ, góp ý Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập
- Ông Đào Chí Nghĩa, Phó trưởng đoàn chuyên trách Đoàn Đại biểu Quốc hội TP Cần Thơ, góp ý Luật Bưu chính (sửa đổi)
- Bà Phạm Kiều Anh Thơ, đại biểu Quốc hội đơn vị TP Cần Thơ, góp ý Luật sửa đổi, bổ sung một số điều của Luật Đo lường
- Bà Lê Thị Thanh Lam, Phó trưởng đoàn chuyên trách Đoàn Đại biểu Quốc hội TP Cần Thơ, góp ý Luật Bưu chính (sửa đổi)
- Ông Lê Minh Nam, đại biểu Quốc hội đơn vị TP Cần Thơ, góp ý Luật Bưu chính (sửa đổi)
- Bà Tô Ái Vang, Phó trưởng đoàn chuyên trách Đoàn Đại biểu Quốc hội TP Cần Thơ, góp ý Luật Bưu chính (sửa đổi)
- Báo cáo kết quả thực hiện kế hoạch phát triển kinh tế-xã hội năm 2026; dự kiến kế hoạch phát triển kinh tế-xã hội năm 2027
- Tổng Bí thư, Chủ tịch nước Tô Lâm: Thước đo thành công của luật là tạo thuận lợi và giảm chi phí cho xã hội
- Chủ tịch Quốc hội Trần Thanh Mẫn: Bưu chính là hạ tầng thiết yếu của kinh tế số
- Kỳ họp thứ 2, Quốc hội khóa XVI: Tinh thần “Chính xác - Kịp thời - Mở đường - Phát triển”
-
Đảng ủy HĐND, Đảng ủy UBND và Đảng ủy MTTQ, các đoàn thể TP Cần Thơ ký kết quy chế phối hợp công tác
- Công bố quyết định giám sát của Đảng ủy Công an Trung ương đối với Đảng ủy Công an TP Cần Thơ
- Ông Huỳnh Thanh Phong giữ chức Phó Bí thư chuyên trách Đảng ủy Mặt trận Tổ quốc, các đoàn thể thành phố
- Ban Thường vụ Thành ủy Cần Thơ thống nhất nhiều chủ trương để phát triển thành phố
- Chuẩn y ông Trần Ngọc Hải giữ chức Phó Bí thư Đảng ủy Đại học Cần Thơ
- Thống nhất trình HĐND thành phố giao chi tiết, điều chỉnh, bổ sung kế hoạch đầu tư công
- TP Cần Thơ tổ chức chương trình mừng Lễ Sene Dolta năm 2026
- Triển khai thực chất Đề án Phát triển Trường Chính trị TP Cần Thơ, gắn với mục tiêu đạt chuẩn mức 2
- HĐND TP Cần Thơ xem xét, quyết định giao chi tiết, điều chỉnh bổ sung kế hoạch đầu tư công
- Học Bác, tận tụy chăm sóc sức khỏe nhân dân
-
Nhiều hoạt động tăng cường khối đại đoàn kết toàn dân tộc
-
Bộ Chính trị ban hành Chương trình hành động thực hiện ba Nghị quyết về xây dựng Đảng
-
Nghị quyết số 29-NQ/TW về tiếp tục đổi mới, hoàn thiện phương thức lãnh đạo, cầm quyền của Đảng trong kỷ nguyên mới
-
Họp mặt kỷ niệm 78 năm Ngày truyền thống ngành Kiểm tra Đảng và 96 năm Ngày thành lập Hội Liên hiệp Phụ nữ Việt Nam
-
Xã Thạnh An họp mặt kỷ niệm ngày truyền thống các cơ quan chuyên trách, tham mưu, giúp việc của Đảng
 CÔNG TY ĐẤU GIÁ HỢP DANH NGÔ THỐNG NHẤT