“Bom hẹn giờ” mang tên quỹ hưu trí
Hệ thống lương hưu thế giới đang đối mặt nguy cơ mất bền vững nghiêm trọng khi áp lực từ cuộc khủng hoảng nhân khẩu học đe dọa nguồn tài chính hưu trí, đặt ra câu hỏi về khả năng duy trì chi trả cho các thế hệ tương lai.
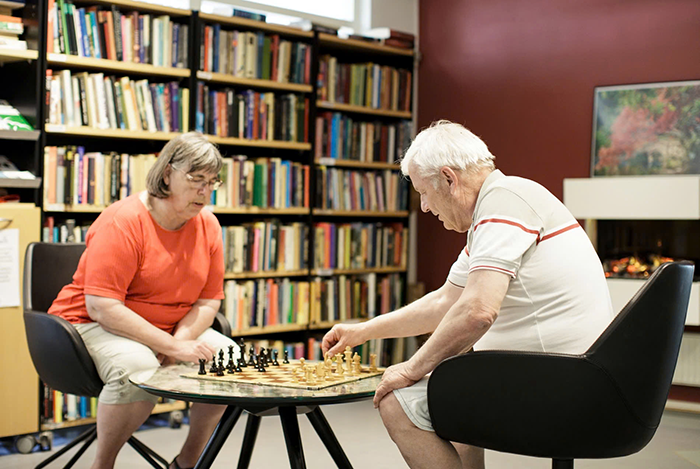
Cư dân chơi cờ vua tại một trung tâm hoạt động dành cho người cao tuổi ở Đan Mạch. Ảnh: Getty Images
Chương trình lương hưu được áp dụng tại các nước hiện nay chủ yếu gồm 2 loại với bản chất và cách chịu rủi ro khác nhau.
Đầu tiên là gói có mức hưởng xác định, đảm bảo cho người về hưu một khoản thu nhập cố định. Đây là kiểu lương hưu nhà nước truyền thống, song các công ty Mỹ hiện nay ít cam kết vì rủi ro quá cao.
Hình thức còn lại là gói có mức đóng xác định, trong đó số tiền chi trả phụ thuộc vào tổng số tiền đã tích lũy và lợi nhuận đầu tư. Đây là kiểu mô hình bảo hiểm hưu trí bổ sung ở các công ty hiện nay, cho phép người lao động trích một phần tiền lương trước thuế để đầu tư, giúp họ có thêm nguồn tích lũy ngoài bảo hiểm xã hội bắt buộc.
Kể từ năm 1950, tuổi thọ trung bình toàn cầu đã tăng thêm khoảng 30 năm, kéo theo thời gian nghỉ hưu và giai đoạn thụ hưởng sau khi rời thị trường lao động dài ra đáng kể. Trong khi số người nhận trợ cấp (người cao tuổi) tăng nhanh, gần như mọi nền kinh tế phát triển đều có tỷ lệ sinh nằm dưới mức thay thế (2,1 con/phụ nữ), dẫn đến thiếu hụt lực lượng đóng thuế trong tương lai để hỗ trợ chi trả cho thế hệ trước.
Đánh giá các mô hình lương hưu hiện tại, Giám đốc điều hành tại Trung tâm Quản lý Quỹ Hưu trí Quốc tế Sebastien Betermier cho biết hầu hết các quỹ đều đối mặt tình trạng thiếu hụt. Theo ghi nhận, một số quỹ hưu trí có những thành viên đã nghỉ hưu được gần nửa thế kỷ, ở độ tuổi 107 hoặc 108.
Quy mô của thách thức được phơi bày rõ trong báo cáo Chỉ số Lương hưu Toàn cầu của Viện Marsh CFA năm 2026 (MCGPI), đánh giá 55 hệ thống thu nhập hưu trí trên toàn thế giới. Trong số này, có 43 hệ thống có tỷ lệ sinh thấp hơn mức sinh thay thế và 23 hệ thống dưới chỉ số 1,5 con/phụ nữ.
Theo MCGPI, rất ít hệ thống hưu trí hiện được coi là an toàn, nhất là hệ thống lương hưu theo nguyên tắc “trả theo thu nhập” với tiền đóng góp của người lao động ngày nay phần lớn dùng để trả phúc lợi cho người đang nghỉ hưu.
Ví dụ như ở Mỹ, Quỹ Tín thác Bảo hiểm Tuổi già và Người sống sót, tài trợ cho lương hưu và trợ cấp cho thân nhân của người lao động đã qua đời, được dự báo cạn dự trữ vào quý IV-2032 trong bối cảnh lực lượng lao động ngày càng thu hẹp.
Ngay cả các hệ thống lương hưu được tài trợ toàn phần, phần đóng góp của người lao động và người sử dụng lao động để chi trả cho quyền lợi hưu trí trong tương lai, cũng không tránh khỏi sức ép tài chính.
Theo cảnh báo của MCGPI, khi các thành viên nghỉ hưu và bắt đầu nhận trợ cấp, một số quỹ có thể rơi vào cảnh dòng tiền chi ra trong tương lai vượt quá các khoản đóng góp mới, buộc họ phải tính lại chiến lược đầu tư và nhu cầu thanh khoản. Đơn cử ở Úc, báo cáo năm 2025 của Cơ quan Quản lý An toàn Tài chính ước tính khoảng 1/3 quỹ hưu trí ở nước này có số tiền chi trả vượt quá các khoản góp vào.
Thực tế đó đang định hình lại cách các quỹ hưu trí đầu tư, với một số quỹ chấp nhận những hình thức rủi ro và phức tạp hơn để tạo ra lợi nhuận cần thiết đáp ứng nghĩa vụ hưu trí ngày càng tăng.
Chẳng hạn như ở Mỹ, quỹ hưu trí của chính quyền tiểu bang và địa phương chỉ nắm giữ khoảng 20% tài sản an toàn như trái phiếu, phần còn lại hầu như được đầu tư vào cổ phiếu và tài sản tư nhân. Việc phân bổ như vậy khiến các quỹ hưu trí công ở Mỹ dễ bị tổn thương hơn đáng kể so với các quỹ tương tự ở châu Âu và Canada.
MAI QUYÊN (Theo CNBC, Guardian)
-
Kiều bào Macau - điểm tựa đoàn kết, nguồn lực phát triển
- Robot hình người của Trung Quốc tìm đường vào Hàn Quốc
- Campuchia phong tỏa gần 1 tỉ USD tài sản liên quan tập đoàn Prince
- Động đất tại Tây Tạng (Trung Quốc): Chủ tịch Tập Cận Bình chỉ đạo dốc toàn lực cứu hộ, cứu nạn
- Tổng Bí thư, Chủ tịch nước Tô Lâm hội đàm Chủ tịch Hội đồng châu Âu António Costa
- Động lực mới thúc đẩy hợp tác Việt Nam - Đan Mạch phát triển sâu rộng, hiệu quả
- Việt Nam thay mặt ASEAN phát biểu tại Ủy ban 4 về tác động của bức xạ nguyên tử
- Mạng xã hội trong cuộc bầu cử Brazil
- Đại học Hàn Quốc trước thách thức bùng nổ sinh viên quốc tế
- Ấn Độ khẳng định luôn là người bạn thủy chung, đối tác tin cậy của Việt Nam
-
Nhật Bản lần đầu thử nghiệm thành công phẫu thuật từ xa bằng robot
- Mỹ đình chỉ chương trình cấp quyền thường trú nhân đối với Microsoft và một số tập đoàn công nghệ
- Dân số già hóa đe dọa an sinh xã hội phương Tây
- Thủ tướng Ý đăng ký bảo hộ thương hiệu giọng nói
- Mỹ không dễ khai thác khoáng sản ở Greenland
- Nobel Hóa học 2026: Lời giải cho bí ẩn hóa học tồn tại hơn một thế kỷ
- Indonesia “mơ” đưa giao thông công cộng lên trời
- Nhiều mục tiêu bảo tồn thiên nhiên của LHQ chệch hướng
- Sôi động cuộc đua phát triển vũ khí siêu thanh
- Tổng thống Trump bác tin đề nghị nới lỏng trừng phạt Iran
 CÔNG TY ĐẤU GIÁ HỢP DANH NGÔ THỐNG NHẤT