Thêm nguồn vốn dài hạn cho tăng trưởng kinh tế
Nâng hạng thị trường chứng khoán và vận hành Trung tâm Tài chính quốc tế mở thêm kênh huy động vốn cho nền kinh tế. Khi các kênh này gắn với thị trường trong nước và nguồn vốn dài hạn như quỹ hưu trí được khơi thông, doanh nghiệp có thêm cơ hội tiếp cận nguồn lực cho đầu tư.
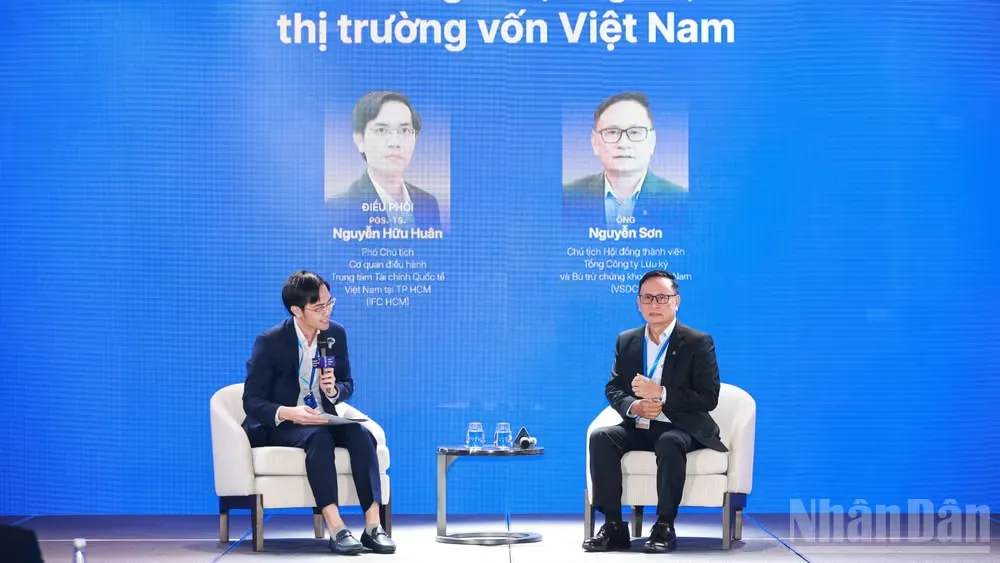
Các diễn giả tại Diễn đàn Đầu tư Việt Nam 2027. (Ảnh: Việt Phong)
Mở rộng nguồn cung cổ phiếu
Từ ngày 21/9, FTSE Russell bắt đầu thực hiện lộ trình chuyển Việt Nam từ thị trường cận biên lên thị trường mới nổi thứ cấp. Tại phiên đối thoại chiều 12/11 của Diễn đàn Đầu tư Việt Nam 2027, ông Nguyễn Sơn, Chủ tịch Hội đồng thành viên Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam (VSDC) nhìn nhận diễn biến đi ngang hoặc điều chỉnh trong giai đoạn đầu là bình thường. Các quỹ đầu tư vào thị trường cận biên phải cơ cấu danh mục, còn các quỹ đầu tư vào thị trường mới nổi cần thời gian thẩm định trước khi giải ngân.
Trong khi đó, theo Phó Giáo sư, Tiến sĩ Nguyễn Hữu Huân, Phó Chủ tịch Cơ quan điều hành Trung tâm Tài chính quốc tế Việt Nam tại Thành phố Hồ Chí Minh, một phần kỳ vọng nâng hạng cũng có thể đã phản ánh vào giá cổ phiếu từ trước.
Chuyên gia tài chính Đào Phúc Tường cũng cho hay, Việt Nam đã nằm trong tầm theo dõi của các định chế như HSBC, JPMorgan. Câu hỏi đặt ra khi họ quan tâm đến Việt Nam là sẽ đầu tư vào đâu. Nhiều năm qua, lợi thế chi phí lao động thấp vẫn được nhắc đến khi giới thiệu cơ hội đầu tư, trong khi lựa chọn trên sàn chủ yếu tập trung vào ngân hàng, bất động sản, chứng khoán và một số doanh nghiệp sản xuất vật liệu cơ bản. Cơ cấu đó giới hạn khả năng phân bổ vốn của các quỹ muốn xây dựng danh mục đa dạng.
Mặt khác, theo ông Nguyễn Sơn, hạn chế hiện nay nằm ở cả quy mô lẫn cơ cấu hàng hóa. Vốn hóa thị trường cổ phiếu Việt Nam tương đương khoảng 79% GDP năm 2025, vẫn còn tương đối thấp so với nhiều thị trường quốc tế. Trong khi đó, tỷ trọng vốn nhà nước tại một số doanh nghiệp còn cao, khiến phần cổ phiếu mà nhà đầu tư nước ngoài có thể tiếp cận chưa thực sự rộng. Giới hạn sở hữu nước ngoài ở một số doanh nghiệp cũng thu hẹp dư địa giải ngân. Do vậy, để các quỹ có thể nâng quy mô phân bổ từ 100 triệu USD lên 300-500 triệu USD, thị trường cần có đủ lượng hàng hóa chất lượng và khả năng hấp thụ dòng tiền lớn.
Ngoài ra, một hướng đi đáng chú ý khác cũng được giới chuyên gia lưu ý là đưa các doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI) hoạt động hiệu quả tại Việt Nam lên thị trường chứng khoán. Hay nói cách khác, dư địa mở rộng nguồn cung đến từ phát hành cổ phiếu lần đầu ra công chúng (IPO) gắn với niêm yết ở doanh nghiệp nhà nước quy mô lớn, tập đoàn tư nhân đầu ngành và doanh nghiệp FDI hoạt động hiệu quả.
Việc thoái vốn ở những doanh nghiệp nhà nước không cần nắm quyền chi phối và xem xét nới tỷ lệ sở hữu nước ngoài ở một số ngành cũng có thể tăng lượng cổ phiếu nhà đầu tư tiếp cận được.
Bà Phạm Thị Thùy Linh, Trưởng ban Phát triển thị trường chứng khoán, Ủy ban Chứng khoán Nhà nước cho hay cơ chế hiện hành tạo điều kiện để doanh nghiệp FDI huy động vốn, niêm yết khi đáp ứng đủ điều kiện.
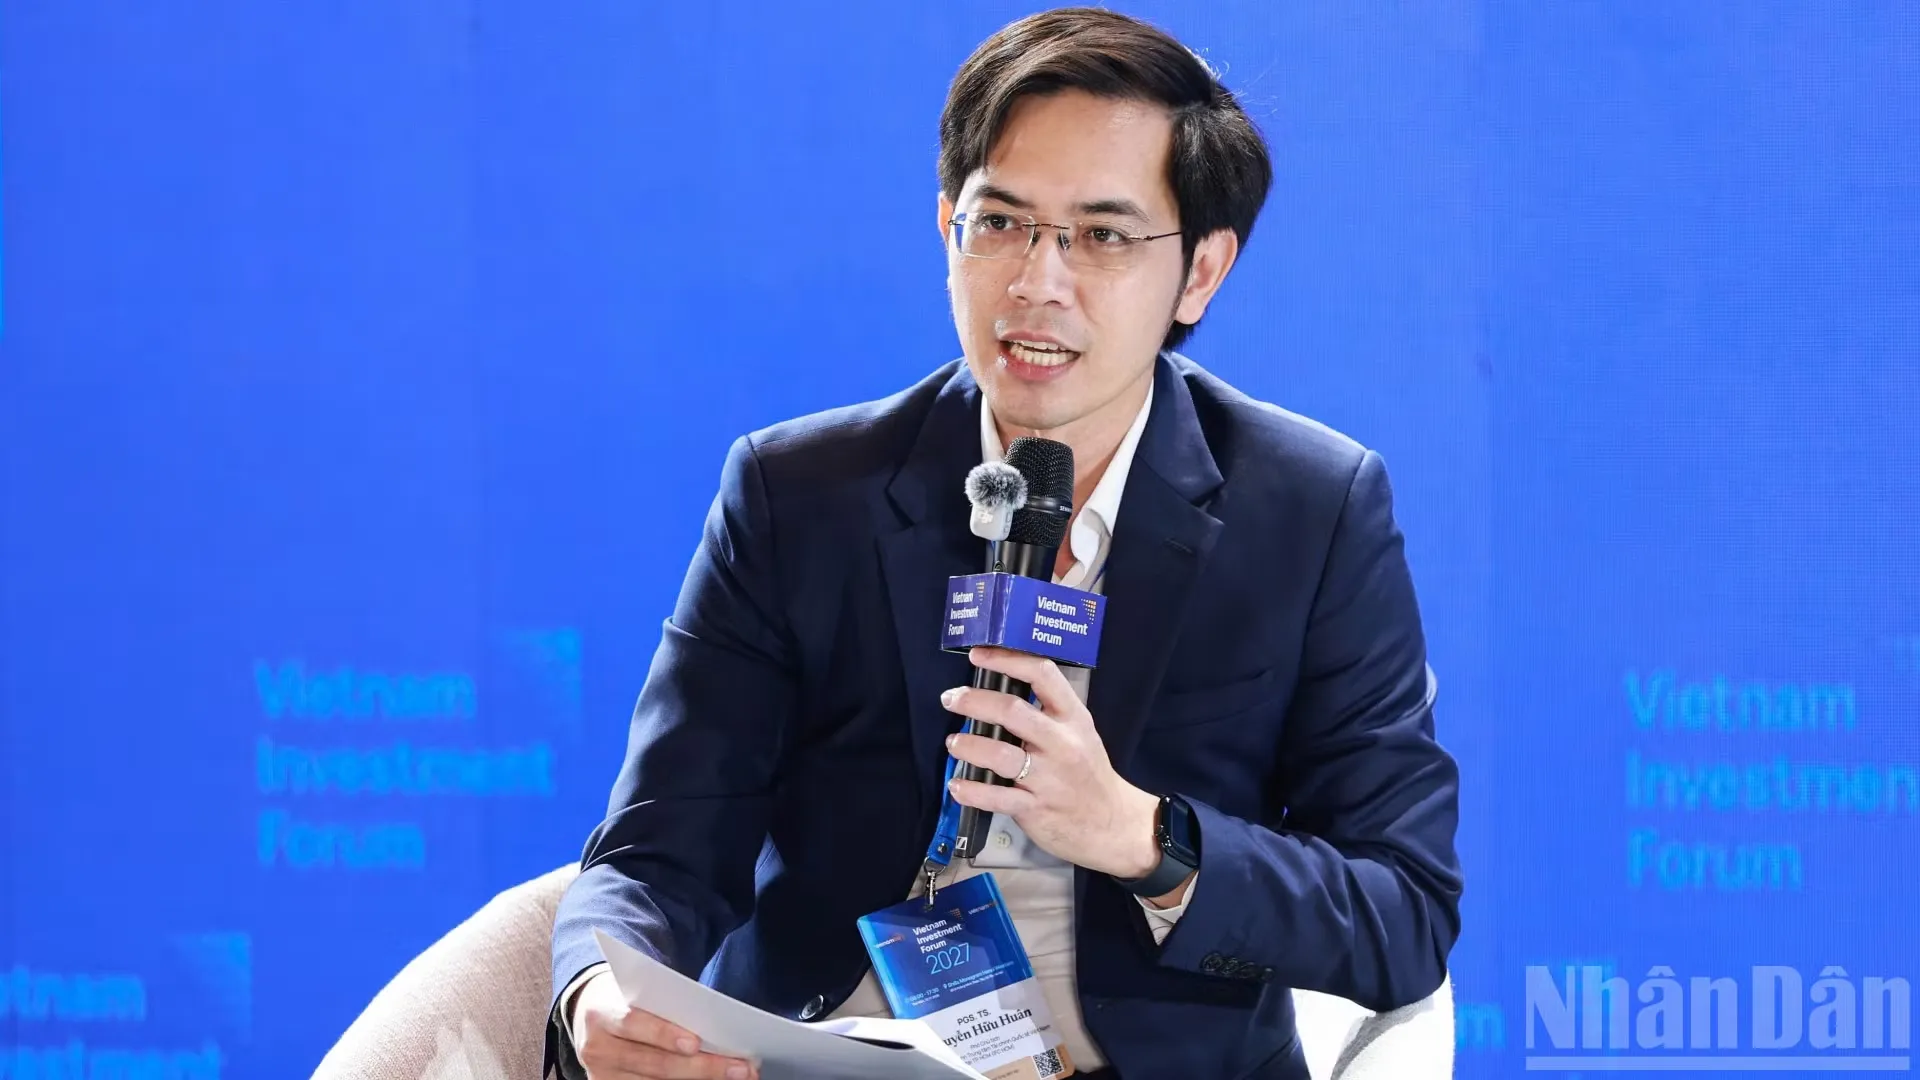
Phó Giáo sư, Tiến sĩ Nguyễn Hữu Huân, Phó Chủ tịch Cơ quan điều hành Trung tâm Tài chính quốc tế Việt Nam tại Thành phố Hồ Chí Minh. (Ảnh: Việt Phong)
Củng cố niềm tin nhà đầu tư
Ở một góc độ khác, bà Trần Thị Khánh Hiền, Giám đốc Khối Nghiên cứu Công ty cổ phần Chứng khoán MB (MBS) nhìn nhận, những trường hợp doanh nghiệp niêm yết làm nhà đầu tư thất vọng trong hai năm gần đây cho thấy cần tăng trách nhiệm công bố thông tin và siết kỷ luật quản trị. Công bố thông tin bằng tiếng Anh, áp dụng chuẩn mực báo cáo tài chính quốc tế (IFRS) và cải thiện việc thực hiện các tiêu chí môi trường, xã hội và quản trị (ESG) sẽ giúp các quỹ có thêm căn cứ thẩm định doanh nghiệp.
Theo dự báo của MBS, lợi nhuận toàn thị trường năm 2027 có thể tăng 12-15%, thấp hơn năm 2026. Riêng nhóm Vingroup đóng góp khoảng 50% mức tăng trưởng lợi nhuận toàn thị trường trong 9 tháng năm 2026. Bà Hiền lưu ý một phần tăng trưởng đã phản ánh vào giá cổ phiếu, trong khi nhà đầu tư bắt đầu quan tâm hơn đến chi phí vốn, nguyên vật liệu và vận tải. Bà dự báo khó khăn có thể kéo dài ít nhất đến nửa đầu năm 2027. Với P/E toàn thị trường khoảng 11-12 lần, tỷ suất lợi nhuận trên giá cổ phiếu khoảng 8-9% theo ước tính vẫn chưa tạo phần bù đủ hấp dẫn trong bối cảnh lãi suất cao. Diễn biến lãi suất và sự xuất hiện của dòng tiền mới là hai tín hiệu cần theo dõi.
Triển vọng giữa các ngành cũng phân hóa. Với ngân hàng, bà Hiền lưu ý chất lượng tài sản, nợ nhóm 2 và bộ đệm dự phòng. Ở lĩnh vực bất động sản, cơ hội có thể tập trung vào doanh nghiệp có quỹ đất gần các tuyến đường sắt đô thị, tại khu vực phát triển đô thị theo định hướng giao thông công cộng (TOD). Trong ngành chứng khoán, khả năng tận dụng dư địa tăng trưởng phụ thuộc vào quy mô, thị phần và năng lực duy trì tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE).
Còn với các quỹ quốc tế, hiệu quả đầu tư còn phụ thuộc vào tỷ giá khi chuyển vốn ra. Một khoản đầu tư có lãi bằng đồng Việt Nam vẫn có thể giảm lợi nhuận khi quy đổi sang ngoại tệ. Thông tư số 145/2026/TT-BTC của Bộ Tài chính, ban hành ngày 30/9 và có hiệu lực từ ngày 16/11, tạo cơ sở triển khai cơ chế đối tác bù trừ trung tâm (CCP). Thị trường phái sinh đã vận hành từ năm 2017 với các sản phẩm như hợp đồng tương lai chỉ số VN30. Theo bà Phạm Thị Thùy Linh, thị trường sẽ tiếp tục mở rộng các sản phẩm và phương thức giao dịch mới. Năm 2027 dự kiến có sản phẩm hợp đồng quyền chọn chỉ số, thị trường dành cho doanh nghiệp khởi nghiệp sáng tạo (startup), cùng những nội dung liên quan tài khoản tổng và CCP.
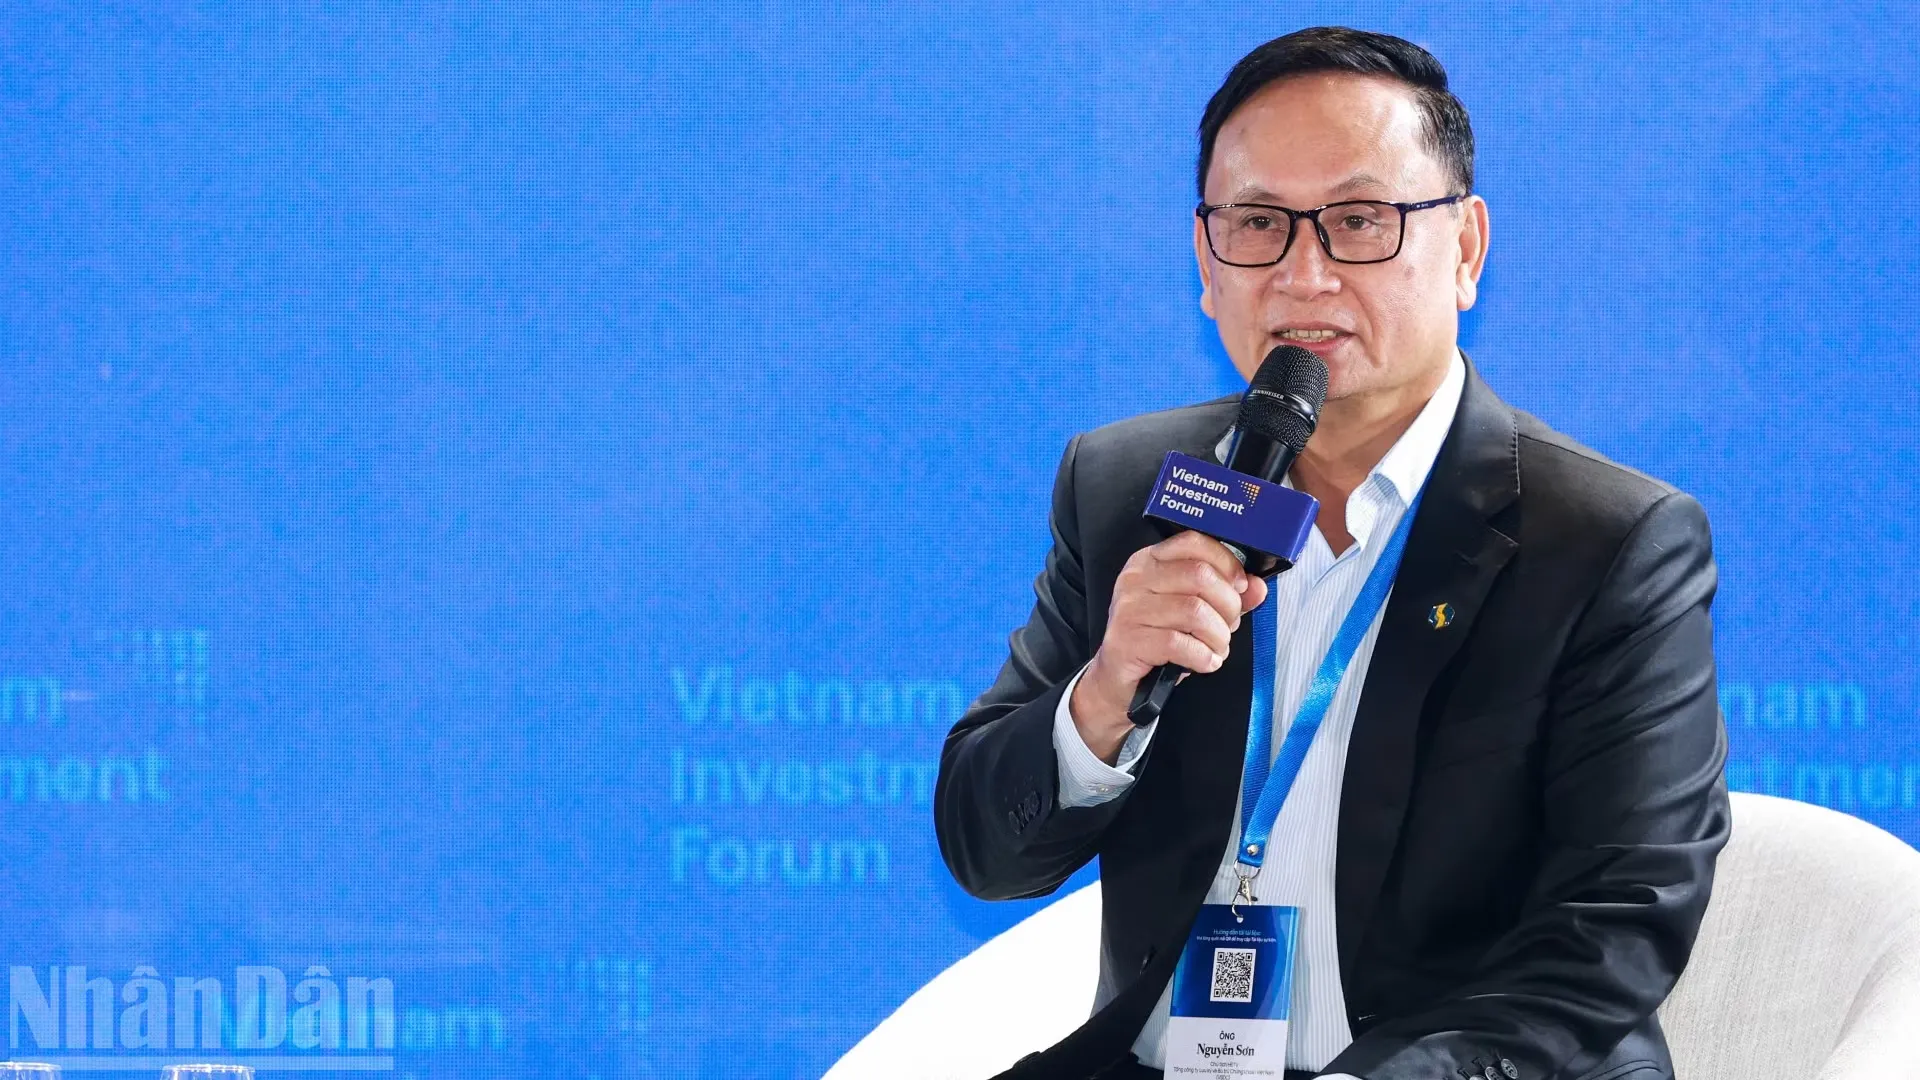
Ông Nguyễn Sơn, Chủ tịch Hội đồng thành viên Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam (VSDC). (Ảnh: Việt Phong)
Kết nối các nguồn vốn dài hạn
Theo ông Nguyễn Duy Anh, Giám đốc Quản lý danh mục đầu tư Công ty Quản lý Quỹ Đầu tư Chứng khoán Vietcombank (VCBF), bên cạnh dòng vốn từ các tổ chức nước ngoài, vai trò của nguồn vốn trong nước, nhất là vốn từ các quỹ hưu trí cũng rất quan trọng. Đây là nguồn vốn có tính dài hạn, bởi các doanh nghiệp tham gia đóng góp vào quỹ hưu trí cho người lao động có thể duy trì dòng tiền trong 20-30 năm. Nếu khơi thông được nguồn vốn này, thị trường sẽ có thêm một lượng vốn lớn và ổn định, giảm bớt sự phụ thuộc vào những biến động của dòng vốn quốc tế.
Một kênh huy động khác là Trung tâm Tài chính quốc tế Việt Nam, được thành lập theo Nghị quyết số 222/2025/QH15 của Quốc hội. Trung tâm tại Đà Nẵng khai trương ngày 9/1/2026 và tại Thành phố Hồ Chí Minh ra mắt ngày 11/2/2026. Theo Phó Giáo sư, Tiến sĩ Nguyễn Hữu Huân, Thành phố Hồ Chí Minh đang triển khai cơ chế phát hành trái phiếu công trình, trái phiếu đô thị qua trung tâm, mở khả năng phát hành trái phiếu chính quyền địa phương bằng ngoại tệ ra thị trường quốc tế.
Sự kết nối với thị trường trong nước cũng có thể mở đường gọi vốn cho doanh nghiệp nhỏ và vừa. Qua các quỹ đầu tư tư nhân và quỹ đầu tư mạo hiểm, vốn có thể đến với doanh nghiệp từ giai đoạn đầu, đồng hành cùng quá trình nâng chuẩn quản trị, tiến tới IPO. Khi quỹ thoái vốn, nguồn lực có thể tiếp tục được đưa vào những doanh nghiệp khác. Theo ông Huân, để doanh nghiệp tiếp cận vốn quốc tế với chi phí hợp lý, việc nâng chuẩn theo thông lệ quốc tế cần tiến hành song song với nỗ lực cải thiện xếp hạng tín nhiệm quốc gia.
Nhu cầu vốn cho mục tiêu tăng trưởng hai con số đặt ra yêu cầu phát triển thị trường có khả năng tiếp nhận những khoản đầu tư lớn và phân bổ vốn đến doanh nghiệp có triển vọng. Sau mốc nâng hạng, tiến bộ sẽ được thể hiện qua số doanh nghiệp đủ chuẩn có thể huy động vốn, khả năng quản trị rủi ro của nhà đầu tư và mức độ gắn kết giữa Trung tâm Tài chính quốc tế với thị trường vốn trong nước. Đó cũng là những điều kiện để nguồn vốn trong và ngoài nước cùng tham gia tài trợ cho các kế hoạch đầu tư dài hạn.
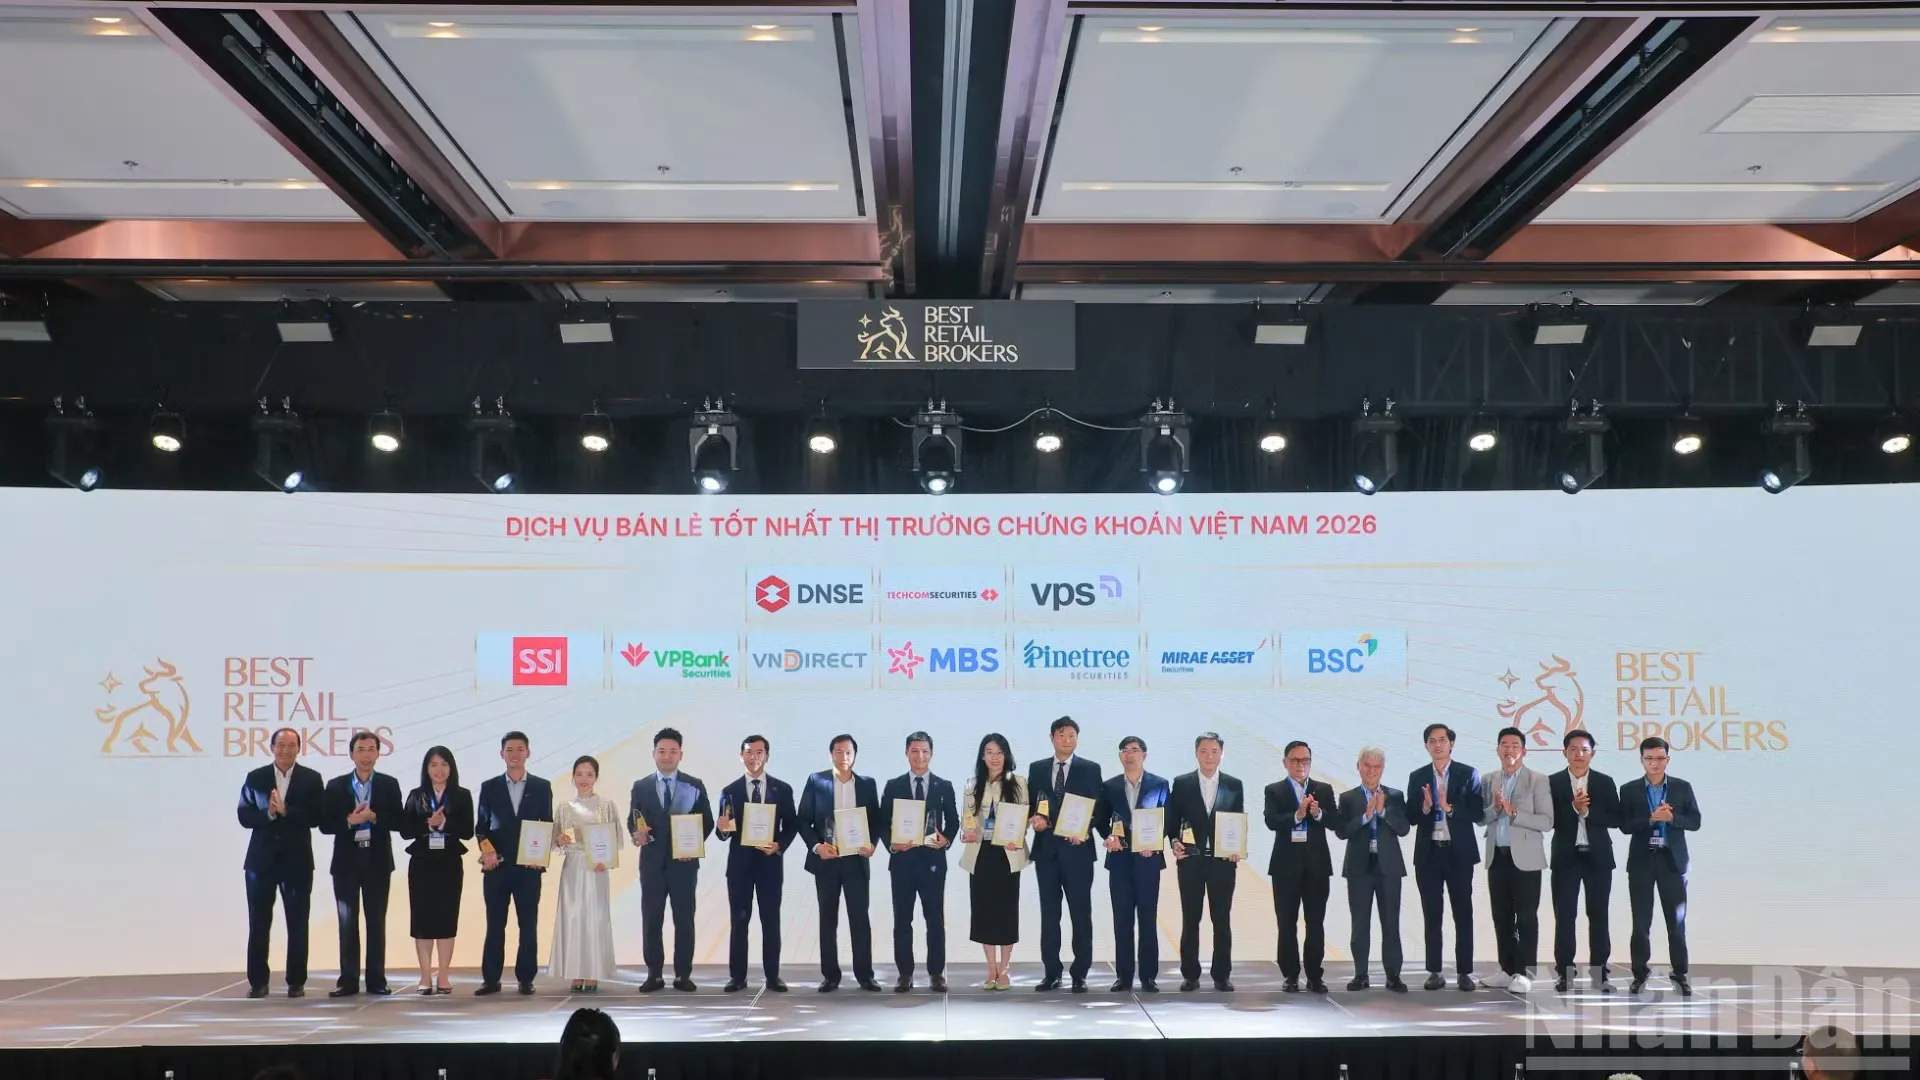
Công bố Chương trình thường niên Xây dựng bộ chỉ số Dịch vụ bán lẻ chứng khoán Việt Nam (Best Retail Brokers). (Ảnh: Việt Phong)
Trong khuôn khổ sự kiện Diễn đàn Đầu tư Việt Nam 2027 cũng diễn ra lễ công bố kết quả chương trình thường niên xây dựng bộ chỉ số dịch vụ bán lẻ chứng khoán Việt Nam (Best Retail Brokers). Chương trình được khởi xướng và thực hiện bởi Khối Nghiên cứu và Xếp hạng VietnamBiz.
Trong kỳ khảo sát năm nay (1/7/2025-30/6/2026), chương trình đánh giá vòng cuối với dữ liệu từ 45 công ty chứng khoán lớn nhất thị trường, chiếm 98% thị phần môi giới cổ phiếu và 100% thị phần giao dịch phái sinh kết hợp với khảo sát trực tuyến 15.600 nhà đầu tư thông qua website của chương trình.
Theo kết quả công bố, TCBS được xếp hạng Dịch vụ bán lẻ tốt nhất năm 2026; DNSE được xếp hạng Dịch vụ bán lẻ xuất sắc và VPS được xếp hạng Dịch vụ bán lẻ tiêu biểu. Bảy đơn vị còn lại trong nhóm 10 công ty chứng khoán có dịch vụ bán lẻ tốt nhất gồm SSI, VPBankS, VNDIRECT, MBS, Pinetree, Mirae Asset (Việt Nam) và BSC.
Ngoài bảng xếp hạng tổng thể, chương trình còn đánh giá các tiêu chí về tăng trưởng thị phần, nền tảng công nghệ, tối ưu chi phí giao dịch, giáo dục và hỗ trợ nhà đầu tư, cùng mức độ cải thiện dịch vụ bán lẻ.
HỒNG ANH (Báo Nhân dân)
Link gốc: https://nhandan.vn/them-nguon-von-dai-han-cho-tang-truong-kinh-te-post1002270...
-
Khẩn trương xử lý triệt để tài sản nhà, đất dôi dư
- Trồng màu chuyên canh hữu cơ - hướng đi bền vững
- Thành lập Hợp tác xã Cây ăn trái Hòa Phước
- TP Cần Thơ siết chặt quản lý thị trường xăng dầu dịp cuối năm 2026 và Tết Nguyên đán 2027
- Động lực mới cho nông nghiệp
- Đảm bảo cấp điện ổn định phục vụ Festival Quốc tế ngành hàng lúa gạo Việt Nam lần II - năm 2026
- Giá điện giảm 2% đảm bảo quyền lợi khách hàng
- TP Cần Thơ đẩy mạnh phát triển nông nghiệp tuần hoàn
- Cao điểm chống buôn lậu, hàng giả dịp Tết Nguyên đán Đinh Mùi 2027
- Cần Thơ có thêm 46 sản phẩm đạt chuẩn OCOP đợt 2 năm 2026
-
Giữ vững vai trò trung tâm động lực ĐBSCL: Cần Thơ hành động trước “thời cơ vàng”
Bài 3: Đẩy mạnh đầu tư, khơi thông huyết mạch nền kinh tế - Kết nối doanh nghiệp Hà Nội - Cần Thơ, mở rộng cơ hội hợp tác
- Triển khai công tác cán bộ Quỹ Đầu tư phát triển TP Cần Thơ và Công ty TNHH MTV Xổ số kiến thiết Sóc Trăng
- Cần Thơ tiết kiệm hơn 331 triệu kWh điện
- Tập trung giám sát, theo dõi, xử lý kịp thời bệnh dịch tả heo châu Phi, hạn chế thấp nhất tình trạng lây lan
-
TP Cần Thơ trong cấu trúc không gian mới:
Sứ mệnh hạt nhân động lực - Ưu tiên cân đối nguồn vốn bổ sung kịp thời, đáp ứng tối đa nhu cầu vốn chính đáng của các đối tượng chính sách
- Nhận diện điểm nghẽn và tìm giải pháp thúc đẩy phát triển kinh tế số TP Cần Thơ
- Lãnh đạo TP Cần Thơ gặp gỡ, đồng hành cùng doanh nghiệp công nghiệp, công thương
-
Giữ vững vai trò trung tâm động lực ĐBSCL: Cần Thơ hành động trước “thời cơ vàng”
Bài cuối: Kỳ vọng khung thể chế mới tạo sức bật vượt trội
-
Vàng miếng SJC giảm tiếp 1 triệu đồng/lượng, về 138 triệu đồng
-
TP Cần Thơ siết chặt quản lý thị trường xăng dầu dịp cuối năm 2026 và Tết Nguyên đán 2027
-
Thị trường việc làm Cần Thơ và xu hướng bùng nổ của việc làm online tại nhà
-
Giá xăng dầu tiếp tục giảm từ 15 giờ hôm nay, E10 xuống 19.845 đồng mỗi lít
-
Thị trường bất động sản logistics bước vào cuộc đua chất lượng
 CÔNG TY ĐẤU GIÁ HỢP DANH NGÔ THỐNG NHẤT