Ông Đào Chí Nghĩa, Phó trưởng đoàn chuyên trách Đoàn Đại biểu Quốc hội TP Cần Thơ, góp ý dự án Luật Phát triển doanh nghiệp nhỏ và vừa
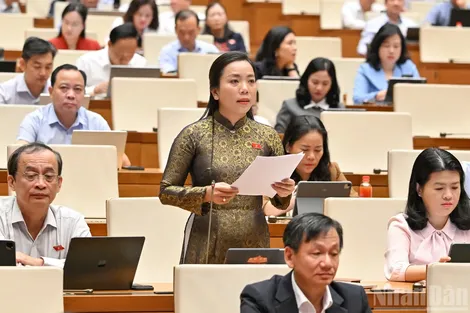
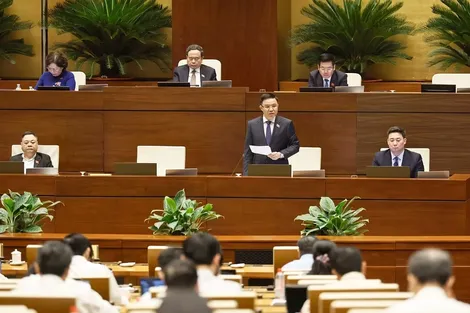
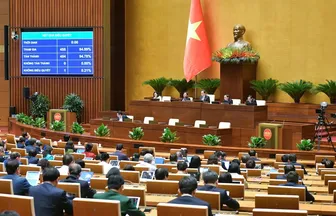
Tiếp tục chương trình Kỳ họp thứ Hai, Quốc hội khóa XVI, chiều 29-10, Quốc hội thảo luận ở hội trường. Ông Đào Chí Nghĩa, Phó Trưởng đoàn chuyên trách Đoàn Đại biểu Quốc hội TP Cần Thơ, tham gia đóng góp một số ý quan trọng về dự án Luật Phát triển doanh nghiệp nhỏ và vừa.
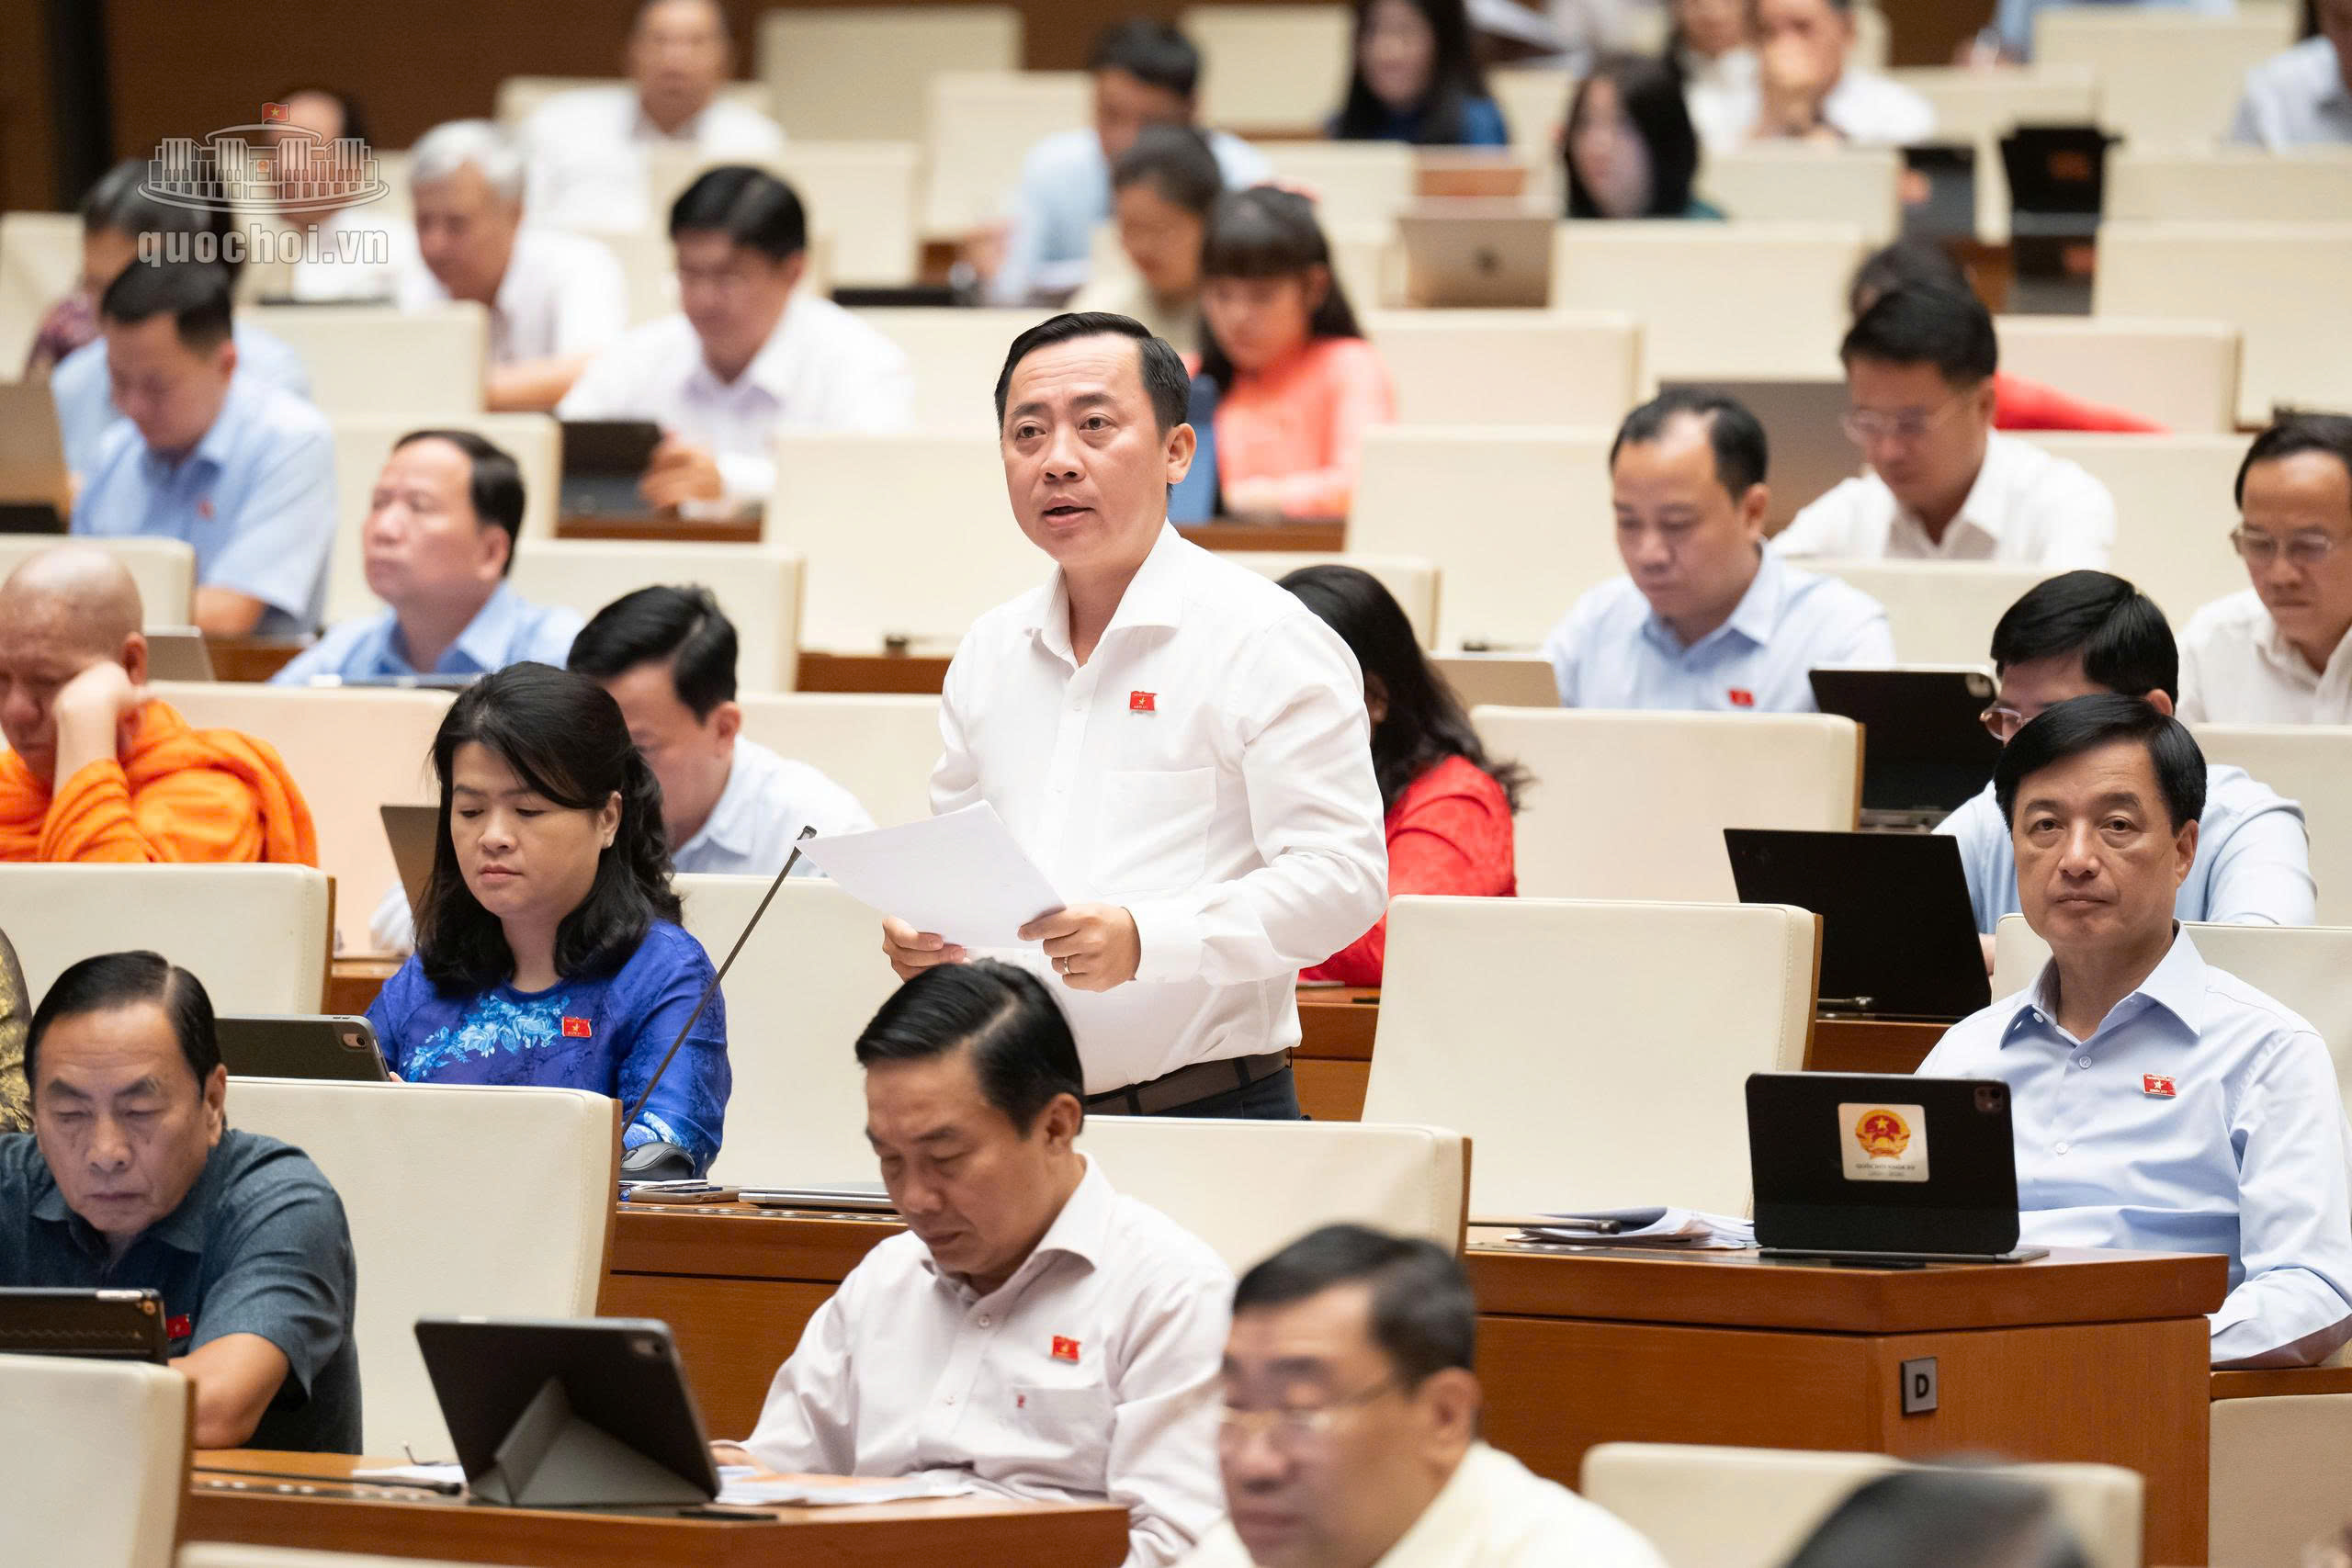
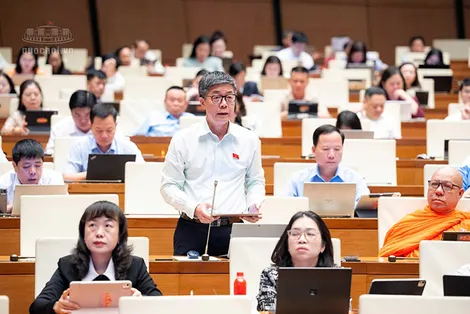
Ông Đào Chí Nghĩa phát biểu trong phiên thảo luận ở hội trường chiều 29-10.
Qua nghiên cứu Báo cáo tiếp thu giải trình của Bộ Tài chính và tổng hợp ý kiến của các vị đại biểu Quốc hội tại phiên thảo luận Tổ, đại biểu đề nghị cơ quan chủ trì soạn thảo tiếp tục rà soát quan tâm một số điều khoản cụ thể sau:
Thứ nhất, về tiêu chí xác định doanh nghiệp nhỏ và vừa tại Điều 4.
Tại khoản 1, Điều 4 dự thảo quy định sử dụng tiêu chí lao động, tổng nguồn vốn và doanh thu, nhưng cách xác định theo số liệu năm trước liền kề có thể khiến doanh nghiệp liên tục thay đổi nhóm quy mô khi doanh thu, lao động biến động ngắn hạn. Mặt khác, nếu chưa quy định rõ cách xác định tổng nguồn vốn, doanh nghiệp hoạt động đa ngành, doanh nghiệp mới thành lập hoặc trường hợp có quan hệ liên kết thì dễ phát sinh cách hiểu khác nhau, thậm chí bị lợi dụng để hưởng chính sách. Vấn đề cần rà soát không chỉ là mức trần 300 lao động, 150 tỉ đồng vốn và 400 tỉ đồng doanh thu mà còn là cách thiết kế tiêu chí để bảo đảm phân loại đúng quy mô doanh nghiệp, công bằng giữa các ngành nghề và thuận lợi khi thực hiện chính sách hỗ trợ.
Vì vậy, đề nghị quy định ngay trong Luật nguyên tắc xác định ổn định theo số liệu bình quân của 1 khoảng thời gian phù hợp; xác định cụ thể kỳ tính, căn cứ số liệu và cách xử lý trường hợp doanh nghiệp có biến động lớn về vốn, doanh thu có quy tắc riêng đối với doanh nghiệp chưa hoạt động đủ kỳ, doanh nghiệp đa ngành và doanh nghiệp có quan hệ sở hữu, kiểm soát liên kết. Đồng thời, cần có cơ chế chuyển tiếp khi doanh nghiệp vượt ngưỡng trong thời gian đang thụ hưởng, tránh cắt hỗ trợ đột ngột nhưng cũng không tạo động lực để doanh nghiệp duy trì quy mô nhỏ nhằm giữ ưu đãi.
Thứ hai, về tiếp cận nguồn vốn tại Điều 8.
Dự thảo quy định về cách tiếp cận nguồn vốn, các quy định về khuyến khích tổ chức tín dụng, đa dạng hóa nguồn vốn và hỗ trợ doanh nghiệp tiếp cận tín dụng còn thiên về định hướng, trong khi rào cản lớn của doanh nghiệp nhỏ và vừa là thiếu tài sản bảo đảm, thiếu báo cáo tài chính chuẩn hóa và thiếu phương án kinh doanh đủ sức thuyết phục. Nếu chỉ dừng ở cụm từ “khuyến khích”, “tạo điều kiện” mà không xác định rõ chủ thể thực hiện, công cụ hỗ trợ và trách nhiệm phối hợp thì khó tạo chuyển biến thực chất.
Đề nghị bổ sung cơ chế để doanh nghiệp được hỗ trợ chuẩn hóa dữ liệu tài chính, hoàn thiện phương án kinh doanh và hồ sơ tín dụng; thúc đẩy đánh giá tín nhiệm dựa trên dòng tiền, hợp đồng, đơn hàng, dữ liệu hóa đơn và lịch sử giao dịch hợp pháp. Giao Chính phủ quy định cơ chế phối hợp giữa cơ quan hỗ trợ, quỹ bảo lãnh tín dụng và tổ chức tín dụng, công khai điều kiện, quy trình, thời hạn xử lý. Cần nhấn mạnh đây là cơ chế nâng khả năng tiếp cận vốn, không phải buộc ngân hàng cho vay hoặc hạ thấp tiêu chuẩn an toàn tín dụng.
Thứ ba, về chính sách thuế và kế toán tại Điều 9.
Điều luật chưa xác định cụ thể mức thuế suất hoặc nguyên tắc áp dụng ưu đãi tại chính điều khoản này, mà dẫn chiếu chung sang pháp luật thuế thu nhập doanh nghiệp. Nếu pháp luật thuế thu nhập doanh nghiệp đã quy định mức thuế suất ưu đãi theo doanh thu hoặc các tiêu chí khác, cần làm rõ việc xác định đối tượng và áp dụng chính sách theo quy định nào, tránh hiểu rằng doanh nghiệp đương nhiên được hưởng thêm một mức ưu đãi khác, cụ thể:
Tại khoản 1, 2 của dự thảo chưa xác định cụ thể mức thuế suất hoặc nguyên tắc áp dụng ưu đãi tại chính điều khoản này, mà dẫn chiếu chung sang pháp luật thuế thu nhập doanh nghiệp; nếu pháp luật thuế thu nhập doanh nghiệp đã quy định mức thuế suất ưu đãi theo doanh thu hoặc các tiêu chí khác, cần làm rõ việc xác định đối tượng và áp dụng chính sách theo quy định nào, tránh hiểu rằng doanh nghiệp đương nhiên được hưởng thêm một mức ưu đãi khác. Khoản 2 quy định miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Cách tính này có thể chưa bảo đảm doanh nghiệp được hưởng ưu đãi trong giai đoạn thực sự phát sinh thu nhập chịu thuế: doanh nghiệp mất nhiều năm đầu tư, chưa có lãi có thể hết thời gian ưu đãi trước khi có khả năng thụ hưởng; ngược lại, việc thành lập doanh nghiệp mới hoặc chia tách để hưởng ưu đãi cũng cần được kiểm soát.
Đề nghị cân nhắc thiết kế thời điểm ưu đãi gắn với năm đầu phát sinh thu nhập chịu thuế, đồng thời đặt giới hạn tối đa tính từ ngày đăng ký lần đầu; quy định rõ trường hợp tổ chức lại, chia tách, chuyển đổi hoặc có quan hệ liên kết để ngăn ngừa lợi dụng. Quan trọng hơn, phải rà soát đồng bộ với pháp luật về thuế thu nhập doanh nghiệp và các nghị quyết có liên quan, tránh tình trạng Luật này quy định một cơ chế nhưng luật thuế chuyên ngành lại chưa có quy trình thực hiện tương ứng. Đối với kế toán, cần cụ thể hóa nguyên tắc đơn giản hóa theo quy mô, tăng sử dụng dữ liệu số và không yêu cầu doanh nghiệp kê khai lại thông tin Nhà nước đã có.
Từ những phân tích trên, đại biểu đề nghị điều chỉnh khoản 1 và 2 như sau:
“1. Doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ được áp dụng thuế suất thuế thu nhập doanh nghiệp ưu đãi theo quy định của pháp luật về thuế thu nhập doanh nghiệp. Việc xác định đối tượng, điều kiện và mức thuế suất ưu đãi được thực hiện thống nhất theo quy định của pháp luật về thuế thu nhập doanh nghiệp.”
“2. Doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 3 năm theo quy định của pháp luật về thuế thu nhập doanh nghiệp. Điều kiện hưởng ưu đãi, thời điểm bắt đầu và cách tính thời gian miễn thuế, các trường hợp không được hưởng ưu đãi và việc áp dụng đồng thời với các chính sách ưu đãi thuế khác được thực hiện theo quy định của pháp luật về thuế thu nhập doanh nghiệp.”
PV (lược ghi)
-
Khẩn trương rà soát, hoàn thiện hồ sơ vị trí việc làm của các cơ quan, đơn vị
- Ông Đào Chí Nghĩa, Phó trưởng đoàn chuyên trách Đoàn Đại biểu Quốc hội TP Cần Thơ, góp ý dự án Luật Phát triển doanh nghiệp nhỏ và vừa
- Bà Triệu Thị Ngọc Diễm, đại biểu Quốc hội đơn vị TP Cần Thơ, góp ý dự án Luật Đất đai (sửa đổi)
- Ông Nguyễn Mạnh Hùng, đại biểu Quốc hội đơn vị TP Cần Thơ, góp ý dự án Luật Đất đai (sửa đổi)
- Tiếp tục đẩy mạnh chuyển đổi số, ứng dụng trí tuệ nhân tạo vào công việc
- Cử tri kiến nghị xây dựng chiến lược dài hạn phát triển nông nghiệp, thủy sản
- Đoàn giám sát số 1240 của Ban Thường vụ Thành ủy làm việc với Ban Thường vụ Đảng ủy xã Vĩnh Hải
- Kiểm soát chặt chẽ các vị trí, các khâu trong thực hiện nhiệm vụ, tránh xảy ra tham nhũng, tiêu cực
- Bà Tô Ái Vang, Phó trưởng đoàn chuyên trách Đoàn đại biểu Quốc hội TP Cần Thơ, góp ý về dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán
- Đoàn giám sát của Ban Thường vụ Thành ủy Cần Thơ làm việc với Đảng ủy xã Gia Hòa
-
[MEGASTORY] Trọn đời học Bác
- Ông Huỳnh Thanh Phong giữ chức Phó Bí thư chuyên trách Đảng ủy Mặt trận Tổ quốc, các đoàn thể thành phố
- TP Cần Thơ tổ chức chương trình mừng Lễ Sene Dolta năm 2026
- Triển khai thực chất Đề án Phát triển Trường Chính trị TP Cần Thơ, gắn với mục tiêu đạt chuẩn mức 2
- HĐND TP Cần Thơ xem xét, quyết định giao chi tiết, điều chỉnh bổ sung kế hoạch đầu tư công
- Vị trí việc làm phải xuất phát từ chức năng, nhiệm vụ và sản phẩm công việc, không xây dựng để hợp thức hóa nhân sự hiện có
- Bà Triệu Thị Ngọc Diễm, đại biểu Quốc hội đơn vị TP Cần Thơ, góp ý tình hình thực hiện Kế hoạch phát triển kinh tế - xã hội năm 2026 và dự kiến kế hoạch phát triển kinh tế - xã hội năm 2027
- Giữ vững “trận địa tư tưởng” của Đảng trong đoàn viên, thanh niên
- Tập trung tháo gỡ khó khăn các công trình tồn đọng, kéo dài
- Hội nghị báo cáo viên tháng 10 năm 2026
-
Tiếp tục đẩy mạnh chuyển đổi số, ứng dụng trí tuệ nhân tạo vào công việc
-
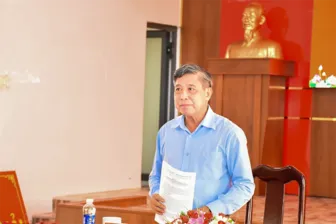
Đoàn giám sát số 1240 của Ban Thường vụ Thành ủy làm việc với Ban Thường vụ Đảng ủy xã Vĩnh Hải
-
Quyết liệt tham mưu đổi mới công vụ, thúc đẩy cải cách hành chính
-
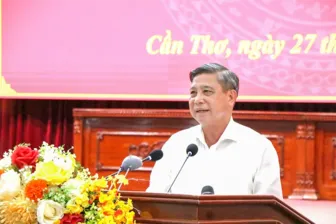
Vị trí việc làm phải xuất phát từ chức năng, nhiệm vụ và sản phẩm công việc, không xây dựng để hợp thức hóa nhân sự hiện có
-
Các địa phương triển khai nhiều giải pháp thúc đẩy cải cách hành chính
-
Cán bộ, đảng viên khu vực Tân Thạnh Tây “nói đi đôi với làm”
-
Lấy lợi ích của nhân dân làm trung tâm
-
Khơi dậy sức mạnh nội lực, chung tay xây dựng quê hương
-
Học tập và thực hành tư tưởng, đạo đức, phương pháp, phong cách Hồ Chí Minh phải gắn với nhiệm vụ của từng cán bộ, đảng viên
-
Lan tỏa hành động đẹp
 CÔNG TY ĐẤU GIÁ HỢP DANH NGÔ THỐNG NHẤT