Chính sách thuế phải đúng đối tượng, bảo đảm công bằng, khả thi
Sáng 6/11, Quốc hội thảo luận ở hội trường về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân.
Các đại biểu tán thành sự cần thiết sửa đổi, bổ sung 3 luật thuế, nhấn mạnh các chính sách phải đúng đối tượng, mang lại lợi ích thiết thực cho người dân, bảo đảm công bằng, khả thi và phù hợp với khả năng cân đối ngân sách.
Hạn chế tình trạng đầu cơ, găm giữ đất đai
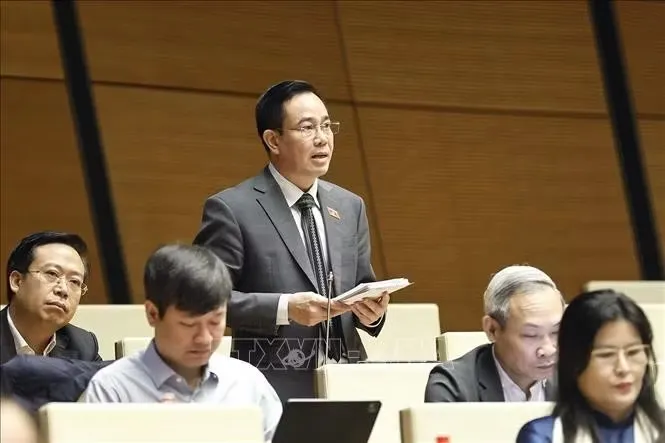
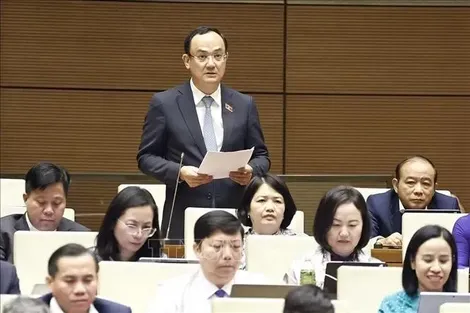
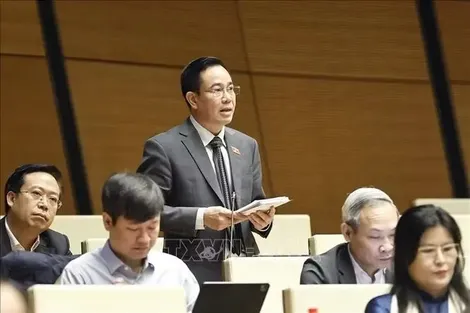
Đại biểu Quốc hội tỉnh Hưng Yên Nguyễn Văn Huy phát biểu. Ảnh: Doãn Tấn/TTXVN
Đại biểu Nguyễn Văn Huy (Hưng Yên) thống nhất với việc sửa đổi, bổ sung Luật Thuế sử dụng đất phi nông nghiệp nhằm sử dụng công cụ thuế để điều tiết hành vi sử dụng đất, khuyến khích khai thác hiệu quả nguồn lực đất đai, đồng thời bổ sung chính sách ưu đãi đối với một số lĩnh vực và đối tượng cần được hỗ trợ.
Đồng tình với việc bổ sung khoản 8 Điều 7 áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng và không áp dụng hạn mức, đại biểu cho rằng, đây là giải pháp cần thiết để hạn chế tình trạng đầu cơ, găm giữ đất đai, gây lãng phí nguồn lực xã hội. Tuy nhiên, theo đại biểu, thực tế có những thửa đất diện tích lớn, trong đó một phần đã được đưa vào sử dụng, một phần chưa sử dụng hoặc dự án đã triển khai theo từng giai đoạn, có hạng mục đã hoàn thành, có hạng mục đang tiếp tục thực hiện. Nếu chỉ căn cứ vào tình trạng chung của cả thửa đất hoặc dự án để áp dụng thuế suất 0,2% thì có thể dẫn đến việc đánh thuế cả phần diện tích đã được sử dụng đúng mục đích. Vì vậy, đại biểu đề nghị bổ sung vào khoản 8 Điều 7 nguyên tắc: "Trường hợp thửa đất có nhiều phần diện tích với tình trạng sử dụng khác nhau thì thuế suất 0,2% chỉ áp dụng đối với phần diện tích thực tế thuộc trường hợp bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng. Phần diện tích đã được đưa vào sử dụng hợp pháp được áp dụng mức thuế suất tương ứng theo quy định của luật này". Quy định như vậy vừa bảo đảm được mục tiêu chống lãng phí đất đai, vừa tránh đánh đồng diện tích sử dụng hiệu quả với diện tích đất bị bỏ hoang.
Tán thành quy định miễn thuế đối với đất sử dụng vào mục đích giáo dục và đào tạo, đại biểu Nguyễn Văn Huy đánh giá, đây là chính sách có ý nghĩa thiết thực, góp phần giảm chi phí đầu tư, vận hành cơ sở giáo dục và khuyến khích xã hội hóa giáo dục.
Đại biểu phân tích, hoạt động giáo dục không chỉ diễn ra trong phòng học mà còn cần các công trình hạ tầng phục vụ trực tiếp như thư viện, phòng thí nghiệm, khu thực hành, sân chơi, bãi tập, ký túc xá và các công trình phụ trợ khác. Nếu chỉ hiểu đất sử dụng vào mục đích giáo dục theo nghĩa hẹp là diện tích xây dựng phòng học thì có thể bỏ sót nhiều diện tích thiết yếu trực tiếp phục vụ cho hoạt động giáo dục và đào tạo. Do vậy, đại biểu đề nghị bổ sung vào khoản 10 Điều 9 quy định theo hướng đất sử dụng vào mục đích giáo dục và đào tạo bao gồm cả diện tích xây dựng công trình giảng dạy, học tập, nghiên cứu, thực hành, thư viện, sân chơi, bãi tập, ký túc xá và các công trình phụ trợ phục vụ trực tiếp hoạt động giáo dục, đào tạo theo quy định của pháp luật. Đồng thời cần phân định rõ diện tích phục vụ giáo dục với diện tích sử dụng vào mục đích kinh doanh độc lập để bảo đảm ưu đãi đúng đối tượng, đúng mục đích, không tạo kẽ hở để lợi dụng chính sách.
Cũng quan tâm đến quy định áp dụng thuế suất 0,2% đối với đất bỏ hoang không đưa vào sử dụng, chậm đưa vào sử dụng, đại biểu Tô Ái Vang (Cần Thơ) chỉ rõ, quy định này đang đánh đồng tất cả các hành vi bỏ hoang đất theo một mức thuế suất cào bằng là 0,2% mà không phân định rõ nguyên nhân. Việc không tách biệt giữa lỗi chủ quan do đầu cơ tích trữ và nguyên nhân khách quan do thiên tai bất khả kháng là một thiếu sót, thiếu sự công bằng. Vì vậy, đại biểu kiến nghị bổ sung cụm từ "ngoại trừ trường hợp đất không thể đưa vào sử dụng do thiên tai, dịch bệnh, biến đổi khí hậu hoặc các nguyên nhân bất khả kháng khác có xác nhận của Ủy ban nhân dân cấp xã".
Dẫn thực tế tại khu vực Đồng bằng sông Cửu Long, đại biểu cho rằng, nếu cứ áp thuế 0,2% lên những mảnh đất cằn cỗi vì thiên tai thì chính sách thuế vô hình trung làm cho người dân không có khả năng tích lũy để tái sản xuất. Do đó, đại biểu kiến nghị Chính phủ xây dựng riêng một cơ chế miễn thuế, giảm thuế sử dụng đất phi nông nghiệp và đất nông nghiệp hoang hóa đối với địa bàn chịu ảnh hưởng trực tiếp của biến đổi khí hậu tại Đồng bằng sông Cửu Long. "Thuế phải là công cụ điều tiết và nuôi dưỡng nguồn thu, không thể là gánh nặng ảnh hưởng đến sinh kế của người dân trong lúc khó khăn", đại biểu nhấn mạnh.
Làm rõ cơ sở giáo dục tư thục hoạt động không vì lợi nhuận
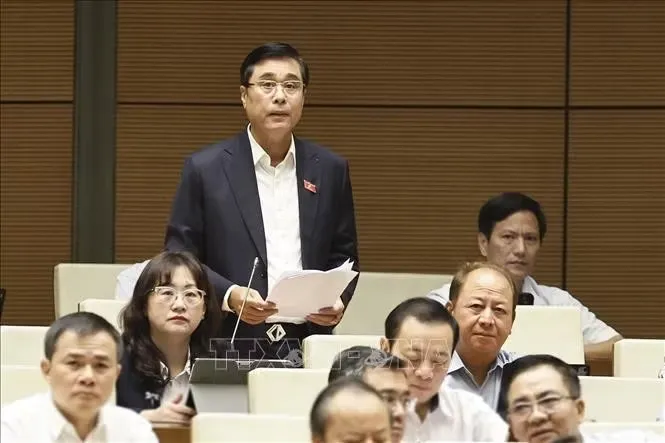
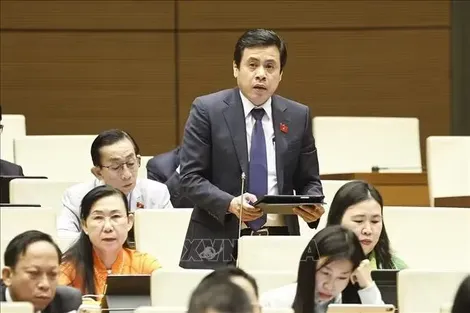
Đại biểu Quốc hội tỉnh Phú Thọ Nguyễn Cao Sơn phát biểu. Ảnh: Doãn Tấn/TTXVN
Liên quan đến quy định miễn thuế thu nhập doanh nghiệp cho cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, đại biểu Nguyễn Cao Sơn (Phú Thọ) đề nghị cơ quan chủ trì soạn thảo cần báo cáo cụ thể hơn, xem xét đối tượng nào được hưởng chính sách này. Qua khảo sát tại địa phương, đại biểu cho biết, các cơ sở giáo dục tư thục nộp thuế cơ bản không có vướng mắc. Đến nay, theo báo cáo, chưa có cơ sở giáo dục tư thục nào hoạt động không vì lợi nhuận, các cơ sở giáo dục tư thục tập trung hoạt động chủ yếu ở các thành phố lớn.
Theo đại biểu, nếu quy định như vậy, chính sách chưa bảo đảm công bằng, chưa trúng mục tiêu, yêu cầu đặt ra. Mặt khác, quy định không vì lợi nhuận chỉ được ghi một lần trong quyết định thành lập, lợi nhuận vẫn có thể được chuyển cho nhà đầu tư qua giao dịch liên kết. Pháp luật về giáo dục cũng chưa quy định rõ cơ chế kiểm soát nội dung này. Do đó, đại biểu đề nghị cơ quan soạn thảo cân nhắc các chính sách này và quy định ngay trong Luật, chỉ miễn thuế đối với thu nhập từ hoạt động giáo dục đào tạo, không miễn thuế đối với lãi tiền gửi, đầu tư tài chính, cho thuê tài chính. Cơ sở vi phạm cam kết hoạt động không vì lợi nhuận phải nộp lại toàn bộ số thuế đã được miễn kèm tiền chậm nộp.
Xác định chính xác đối tượng thuộc diện áp dụng chính sách thuế
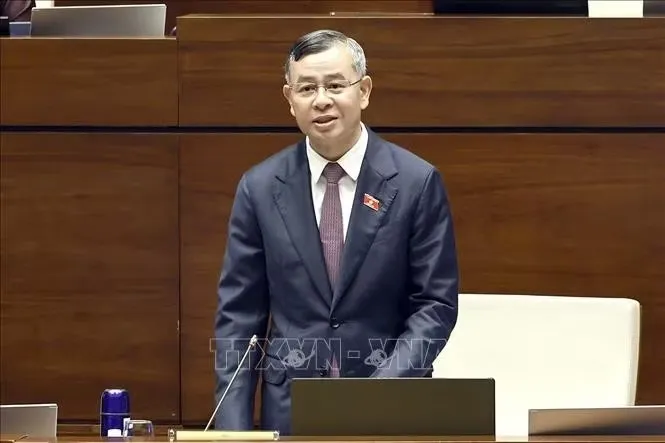
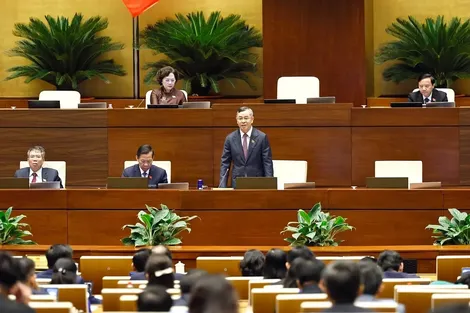
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn phát biểu giải trình, làm rõ một số vấn đề đại biểu Quốc hội nêu. Ảnh: Doãn Tấn/TTXVN
Giải trình, làm rõ những nội dung được các đại biểu quan tâm, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, vấn đề thuế sử dụng đất phi nông nghiệp đối với đất bỏ hoang là nội dung được nhiều đại biểu quan tâm và cơ quan soạn thảo đã cân nhắc rất kỹ.
Theo Bộ trưởng, cơ quan thuế có trách nhiệm thực hiện thu thuế đối với đất thuộc diện chịu thuế; trong khi đó, việc xác định thế nào là đất bỏ hoang phải được quy định trong pháp luật về đất đai. Việc xác định cụ thể diện tích, thửa đất nào thuộc diện đất bỏ hoang cần có sự phối hợp chặt chẽ giữa cơ quan thuế với các cơ quan có chức năng quản lý nhà nước về tài nguyên và đất đai.
Quá trình này sẽ dựa trên cơ sở dữ liệu quốc gia về đất đai. Việc đẩy mạnh xây dựng, kết nối và khai thác các cơ sở dữ liệu sẽ hỗ trợ các cơ quan xác định chính xác đối tượng, diện tích đất thuộc diện áp dụng chính sách. Mục tiêu đặt ra là bảo đảm thực hiện đúng mục đích, tránh tình trạng lợi dụng chính sách, trốn thuế hoặc lạm dụng trong việc thu các khoản thuế.
Về đề xuất miễn thuế thu nhập doanh nghiệp đối với cơ sở giáo dục công lập và cơ sở giáo dục tư thục không vì mục tiêu lợi nhuận, Bộ trưởng Ngô Văn Tuấn nêu rõ, cần phân định đúng chức năng, nhiệm vụ giữa cơ quan thuế và cơ quan quản lý giáo dục. Cơ quan thuế thực hiện chức năng thu thuế. Việc xác định thế nào là cơ sở giáo dục tư thục không vì mục tiêu lợi nhuận thì đã được quy định rất rõ ở trong Luật Giáo dục.
Theo đó, căn cứ vào giấy chứng nhận đầu tư, giấy chứng nhận kinh doanh, cơ quan có thẩm quyền phải xác định rõ cơ sở giáo dục thuộc diện không vì mục tiêu lợi nhuận. Trên cơ sở đó, cơ quan thuế căn cứ hồ sơ, thực hiện miễn thuế thu nhập doanh nghiệp theo quy định. Bộ trưởng khẳng định, việc phân định trách nhiệm như vậy bảo đảm đúng chức năng của từng cơ quan, "đúng vai, thuộc bài".
Theo ước tính của cơ quan soạn thảo, khi Luật được ban hành, số thuế thu nhập doanh nghiệp được miễn cho các cơ sở giáo dục mỗi năm khoảng hơn 2.000 tỷ đồng. Bộ trưởng nhấn mạnh, chăm lo cho giáo dục là trách nhiệm của toàn dân, đồng thời thể hiện sự quan tâm của Đảng đối với lĩnh vực được xác định là quốc sách hàng đầu. Vì vậy, cần tiếp tục nghiên cứu các chính sách nhằm thúc đẩy giáo dục phát triển.
Phan Phương (TTXVN)
Link gốc: https://baotintuc.vn/chinh-sach-thue-phai-dung-doi-tuong-bao-dam-cong-bang-kh...
-
Đại biểu HĐND thành phố tiếp xúc cử tri tại xã Hòa An
- Cử tri kiến nghị nhiều vấn đề liên quan trực tiếp đến đời sống
- Đảm bảo chính xác, minh bạch và khách quan trong kê khai, hoàn thiện cơ sở dữ liệu vị trí việc làm
- Quốc hội làm việc với nhiều nội dung về thuế, đấu thầu, tài nguyên môi trường
- Cử tri xã Trường Khánh kiến nghị khắc phục hư hỏng quốc lộ 60, sạt lở
- Cử tri phường Đại Thành và Ngã Bảy kiến nghị nhiều vấn đề thiết thực ở cơ sở
- Cử tri xã Đại Ngãi kiến nghị nhiều vấn đề về dân sinh, giao thông
- Họp mặt kỷ niệm 55 năm thiết lập quan hệ ngoại giao Việt Nam - Thụy Sĩ
- Bà Tô Ái Vang, Phó trưởng đoàn chuyên trách Đoàn đại biểu Quốc hội TP Cần Thơ, góp ý dự án Luật Ngân sách nhà nước (hợp nhất)
- Cả hệ thống chính trị cùng phấn đấu, cùng nỗ lực góp phần đạt chỉ tiêu tăng trưởng
-
[MEGASTORY] Trọn đời học Bác
- TP Cần Thơ tổ chức chương trình mừng Lễ Sene Dolta năm 2026
- Triển khai thực chất Đề án Phát triển Trường Chính trị TP Cần Thơ, gắn với mục tiêu đạt chuẩn mức 2
- Vị trí việc làm phải xuất phát từ chức năng, nhiệm vụ và sản phẩm công việc, không xây dựng để hợp thức hóa nhân sự hiện có
- Giữ vững “trận địa tư tưởng” của Đảng trong đoàn viên, thanh niên
- Bà Triệu Thị Ngọc Diễm, đại biểu Quốc hội đơn vị TP Cần Thơ, góp ý tình hình thực hiện Kế hoạch phát triển kinh tế - xã hội năm 2026 và dự kiến kế hoạch phát triển kinh tế - xã hội năm 2027
- Tập trung tháo gỡ khó khăn các công trình tồn đọng, kéo dài
- Hội nghị báo cáo viên tháng 10 năm 2026
- Báo và Phát thanh, Truyền hình Cần Thơ đoạt giải A Cuộc thi chính luận bảo vệ nền tảng tư tưởng của Đảng năm 2026
- Gần 700 cán bộ, công chức, viên chức được bồi dưỡng lý luận chính trị
-
Thêm 22 mô hình hỗ trợ người dân thực hiện thủ tục hành chính
-
Cử tri xã Đại Ngãi kiến nghị nhiều vấn đề về dân sinh, giao thông
-
TP Cần Thơ tăng tốc rà soát, hoàn thiện vị trí việc làm
-
Phó Bí thư Thường trực Thành ủy dự họp tại Chi bộ Khu vực 7, phường Vị Thanh
-
Nâng cao chất lượng sinh hoạt, xây dựng tổ chức Đảng trong sạch, vững mạnh
 CÔNG TY ĐẤU GIÁ HỢP DANH NGÔ THỐNG NHẤT