Doanh nghiệp nhỏ và vừa được giảm tối thiểu 30% tiền thuê lại đất
Sáng 20/11, tiếp tục chương trình Kỳ họp thứ hai, Quốc hội khóa XVI, với 485/485 đại biểu tham gia biểu quyết tán thành, Quốc hội đã thông qua Luật Phát triển doanh nghiệp nhỏ và vừa.
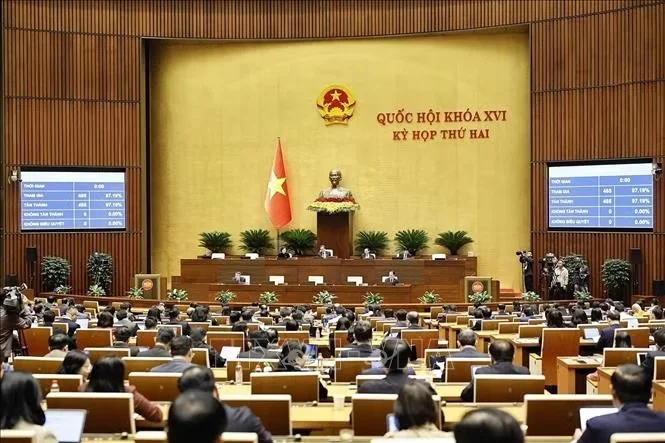
Quốc hội biểu quyết thông qua Luật Phát triển doanh nghiệp nhỏ và vừa. Ảnh: Doãn Tấn/TTXVN
Luật quy định nhiều chính sách hỗ trợ về thuế, tín dụng, mặt bằng sản xuất, đổi mới sáng tạo và chuyển đổi số, đồng thời tạo điều kiện thúc đẩy hộ kinh doanh chuyển đổi thành doanh nghiệp.
Một trong những nội dung đáng chú ý của Luật là mở rộng tiêu chí xác định doanh nghiệp nhỏ và vừa. Theo đó, doanh nghiệp thuộc nhóm này phải có số lao động sử dụng bình quân năm trước liền kề không quá 300 người và đáp ứng một trong hai tiêu chí: tổng nguồn vốn không quá 150 tỷ đồng hoặc tổng doanh thu không quá 400 tỷ đồng. Doanh nghiệp nhỏ và vừa được phân loại thành doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và doanh nghiệp vừa theo từng lĩnh vực hoạt động.
Việc phân loại doanh nghiệp được thực hiện theo 3 nhóm lĩnh vực: Nông nghiệp, lâm nghiệp và thủy sản; công nghiệp và xây dựng; thương mại và dịch vụ. Chính phủ sẽ quy định chi tiết tiêu chí xác định từng nhóm doanh nghiệp, trong đó có trường hợp doanh nghiệp mới thành lập.
Theo Luật, nguồn lực hỗ trợ phát triển doanh nghiệp nhỏ và vừa không chỉ đến từ ngân sách nhà nước mà còn bao gồm các chính sách miễn, giảm thuế, phí, lệ phí, tiền thuê đất, tiền sử dụng đất và các khoản phải nộp ngân sách nhà nước khác theo quy định của pháp luật; cùng các nguồn lực hợp pháp khác từ tổ chức, cá nhân trong nước và nước ngoài.
Đối với nguồn ngân sách nhà nước, các hình thức hỗ trợ được quy định đa dạng, gồm cấp voucher; đặt hàng, giao nhiệm vụ; trực tiếp triển khai nhiệm vụ hỗ trợ; lựa chọn nhà thầu theo quy định của pháp luật về đấu thầu và các hình thức khác theo quy định của pháp luật.
Về chính sách thuế, Luật quy định doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ được áp dụng mức thuế suất thuế thu nhập doanh nghiệp thấp hơn mức thuế suất thông thường; doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong thời gian đầu mới thành lập theo quy định của pháp luật về thuế thu nhập doanh nghiệp. Doanh nghiệp siêu nhỏ cũng được áp dụng chế độ kế toán và thủ tục hành chính về thuế đơn giản.
Đáng chú ý, doanh nghiệp nhỏ và vừa được hỗ trợ giảm tối thiểu 30% tiền thuê lại đất trong 5 năm đầu kể từ ngày ký hợp đồng thuê lại đất với chủ đầu tư kinh doanh hạ tầng khu công nghiệp, cụm công nghiệp và cơ sở ươm tạo thuộc diện được hỗ trợ theo quy định. Các địa phương căn cứ điều kiện thực tế và khả năng cân đối ngân sách để triển khai chính sách hỗ trợ mặt bằng sản xuất.
Trong lĩnh vực mua sắm sử dụng ngân sách nhà nước và phát triển thị trường, Luật quy định các gói thầu xây lắp, mua sắm hàng hóa và gói thầu hỗn hợp có giá không quá 20 tỷ đồng được dành cho doanh nghiệp nhỏ và vừa tham gia. Đồng thời, cơ quan, tổ chức phải dành tối thiểu 20% tổng giá trị các gói thầu mua sắm từ nguồn ngân sách nhà nước trong kế hoạch lựa chọn nhà thầu hằng năm cho doanh nghiệp nhỏ và vừa tham gia, không bao gồm các gói thầu tổ chức đấu thầu quốc tế.
Đối với doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh, cá nhân kinh doanh, Luật quy định nhiều chính sách hỗ trợ đặc thù. Trong đó, doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp trong thời hạn 1 ngày làm việc kể từ khi cơ quan đăng ký kinh doanh nhận được hồ sơ hợp lệ; được miễn lệ phí đăng ký doanh nghiệp và phí công bố nội dung đăng ký doanh nghiệp lần đầu.
Nhóm doanh nghiệp này còn được áp dụng cơ chế kê khai, nộp thuế và chế độ kế toán của doanh nghiệp siêu nhỏ trong 36 tháng kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu; được miễn phí sử dụng nền tảng số, phần mềm kế toán dùng chung và hỗ trợ chi phí dịch vụ kế toán trong thời hạn 36 tháng.
Luật cũng thiết kế các chính sách hỗ trợ riêng đối với doanh nghiệp nhỏ và vừa khởi nghiệp sáng tạo, doanh nghiệp kinh doanh bền vững, doanh nghiệp tham gia chuỗi giá trị và mở rộng hoạt động kinh doanh quốc tế. Các nội dung hỗ trợ tập trung vào ưu đãi thuế, tiếp cận vốn, nghiên cứu phát triển, đổi mới công nghệ, chuyển đổi xanh, phát triển thị trường và kết nối với doanh nghiệp lớn, doanh nghiệp đầu chuỗi.
Luật Phát triển doanh nghiệp nhỏ và vừa có hiệu lực thi hành từ ngày 1/7/2027. Riêng việc áp dụng tiêu chí xác định doanh nghiệp nhỏ và vừa để hưởng các chính sách thuế theo quy định của pháp luật về thuế được thực hiện từ kỳ tính thuế năm 2027.
Trước khi Quốc hội biểu quyết thông qua Luật, trình bày Báo cáo giải trình, tiếp thu, chỉnh lý dự thảo Luật, Bộ trưởng Bộ Tư pháp Hoàng Thanh Tùng cho biết, Chính phủ đã rà soát, hoàn thiện nhiều nội dung nhằm bảo đảm tính khả thi, thống nhất và đồng bộ của chính sách.
Đối với tiêu chí xác định doanh nghiệp nhỏ và vừa, Chính phủ tiếp thu ý kiến của Ủy ban Thường vụ Quốc hội và đại biểu Quốc hội, hướng tới bảo đảm tính ổn định, dễ áp dụng. Những trường hợp doanh nghiệp mới thành lập chưa có báo cáo tài chính năm trước, hoạt động trong nhiều lĩnh vực, sử dụng lao động thời vụ hoặc thay đổi quy mô trong thời gian hưởng hỗ trợ sẽ được quy định cụ thể tại nghị định hướng dẫn thi hành Luật. Việc xác định đối tượng được định hướng dựa trên khai thác dữ liệu sẵn có, không yêu cầu doanh nghiệp cung cấp lại thông tin mà cơ quan nhà nước đã hoặc có thể khai thác.
Về chính sách thuế, các quy định trong Luật được chỉnh lý theo hướng xác định nguyên tắc và dẫn chiếu đến pháp luật về thuế. Các nội dung cụ thể về đối tượng, điều kiện, mức và thời gian hưởng ưu đãi được chuyển sang dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế thu nhập cá nhân và một số luật thuế có liên quan cùng được trình Quốc hội xem xét tại kỳ họp này.
Đối với chính sách tiếp cận mặt bằng sản xuất, kinh doanh, Luật bổ sung yêu cầu địa phương công khai thông tin về quỹ đất, mặt bằng, giá thuê trước và sau hỗ trợ; đồng thời quy định việc khấu trừ trực tiếp khoản hỗ trợ vào số tiền doanh nghiệp phải thanh toán. Các nội dung về xác định quỹ đất, nguồn kinh phí, mức hỗ trợ tối đa, căn cứ giá thuê, trình tự hoàn trả và trách nhiệm công khai, kiểm tra sẽ tiếp tục được cụ thể hóa tại nghị định hướng dẫn.
Về mua sắm công và phát triển thị trường, dự thảo Luật được chỉnh lý theo hướng giao Chính phủ quy định cơ chế xử lý đối với trường hợp tổng giá trị các gói thầu mua sắm từ ngân sách nhà nước không đáp ứng tỷ lệ theo quy định hoặc cơ quan, tổ chức không có gói thầu dưới 20 tỷ đồng dành cho doanh nghiệp nhỏ và vừa. Các gói thầu tổ chức đấu thầu quốc tế được loại trừ nhằm bảo đảm phù hợp với các cam kết điều ước quốc tế mà Việt Nam là thành viên.
Dương - Hiền - Trung/TTXVN
Link gốc: https://baotintuc.vn/doanh-nghiep-nho-va-vua-duoc-giam-toi-thieu-30-tien-thue...
-
Công tác thi đua phải góp phần thúc đẩy hoàn thành mục tiêu tăng trưởng hai con số
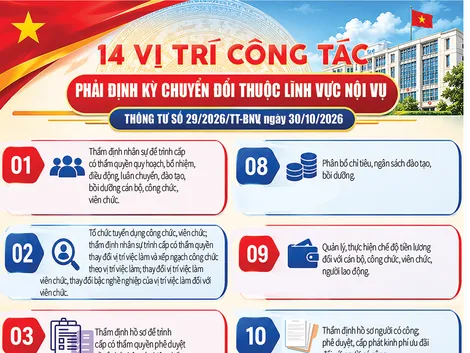
- [INFOGRAPHICS] 14 vị trí công tác thuộc lĩnh vực nội vụ phải định kỳ chuyển đổi
- Trường Chính trị TP Cần Thơ họp mặt mừng Ngày Nhà giáo Việt Nam
- “Dân khó - có Đảng” - ghi nhận, giải quyết nhiều vấn đề dân sinh
- Cử tri kiến nghị sớm đưa các công trình, dự án đầu tư công vào hoạt động
- Chủ động phòng ngừa, siết chặt kỷ cương trong phòng, chống tham nhũng, lãng phí, tiêu cực
- Trao tặng Huy hiệu Đảng cho 12 đảng viên cao niên tuổi Đảng
- Chung sức xây dựng Cần Thơ văn minh, hiện đại
- Tổng kết và trao giải các cuộc thi do Ban Tuyên giáo, Ban Chỉ đạo 35 và Ban Thường vụ Thành ủy phát động
- Ông Lê Hồng Thu được bổ nhiệm giữ chức Phó Viện trưởng Viện Kiểm sát Nhân dân TP Cần Thơ
-
Ban Bí thư chỉ định 3 cán bộ tham gia Ban Chấp hành Đảng bộ TP Cần Thơ
- Vị trí việc làm phải xuất phát từ chức năng, nhiệm vụ và sản phẩm công việc, không xây dựng để hợp thức hóa nhân sự hiện có
- Bà Tô Ái Vang, Phó trưởng đoàn chuyên trách Đoàn đại biểu Quốc hội TP Cần Thơ, góp ý dự án Luật Thỏa thuận quốc tế (sửa đổi)
- Các cửa ngõ vào trung tâm thành phố, các vòng xoay và cầu Cần Thơ phải trang hoàng thật ấn tượng trong dịp Tết Đinh Mùi năm 2027
- Trường Chính trị TP Cần Thơ họp mặt mừng Ngày Nhà giáo Việt Nam
- Bà Tô Ái Vang, Phó trưởng đoàn chuyên trách Đoàn đại biểu Quốc hội TP Cần Thơ, góp ý Luật sửa đổi, bổ sung một số điều của Luật Hoạt động chữ thập đỏ
- TP Cần Thơ: 1.227 người trúng cử trưởng ấp, trưởng khu vực nhiệm kỳ 2026-2031
- Bà Phạm Thị Minh Huệ, đại biểu Quốc hội đơn vị TP Cần Thơ, góp ý dự thảo Luật An toàn thực phẩm (sửa đổi)
- “Dân khó - có Đảng” - ghi nhận, giải quyết nhiều vấn đề dân sinh
- Bà Triệu Thị Ngọc Diễm, đại biểu Quốc hội đơn vị TP Cần Thơ, góp ý dự án Luật Đất đai (sửa đổi)
-
“Dân khó - có Đảng” - ghi nhận, giải quyết nhiều vấn đề dân sinh
-
Chủ động phòng ngừa, siết chặt kỷ cương trong phòng, chống tham nhũng, lãng phí, tiêu cực
-
Trao tặng Huy hiệu Đảng cho 12 đảng viên cao niên tuổi Đảng
-
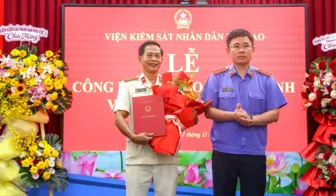
Ông Lê Hồng Thu được bổ nhiệm giữ chức Phó Viện trưởng Viện Kiểm sát Nhân dân TP Cần Thơ
-
Nữ Bí thư Chi bộ trẻ tận tụy với nhân dân
 CÔNG TY ĐẤU GIÁ HỢP DANH NGÔ THỐNG NHẤT